
Durante su gira por Francia, Javier Milei participó de reuniones que el Gobierno cerró con anuncios de inversión por USD 27.000 millones. Casi al mismo tiempo, el riesgo país tocó 655 puntos básicos. En pocos días convivieron empresas dispuestas a comprometer capital y bonos soberanos por los que el mercado exigió una prima mucho mayor.
La energía y la minería ofrecen recursos, escala exportadora y reglas específicas como las del RIGI, mientras la deuda soberana incorpora además las reservas, los vencimientos y la continuidad política. Esta semana se agregó un Treasury a diez años en 5,34%, máximo desde 2002, que elevó el costo de financiamiento global.
Milei viene atribuyendo una parte importante de la prima argentina a la “imprevisibilidad política” posterior a 2027. El argumento recoge una preocupación real, porque un cambio fuerte de reglas modifica valuaciones. Pero las elecciones llegan cada cuatro años y el respaldo que reúne un programa mientras se aplica también forma parte de ese riesgo.
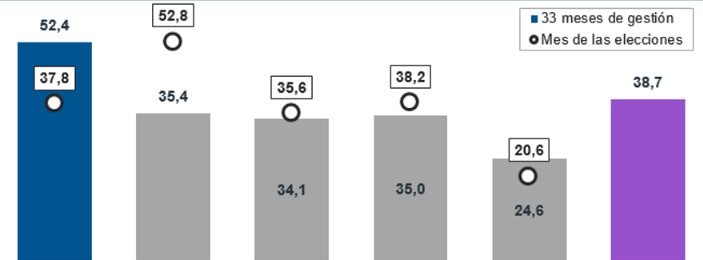
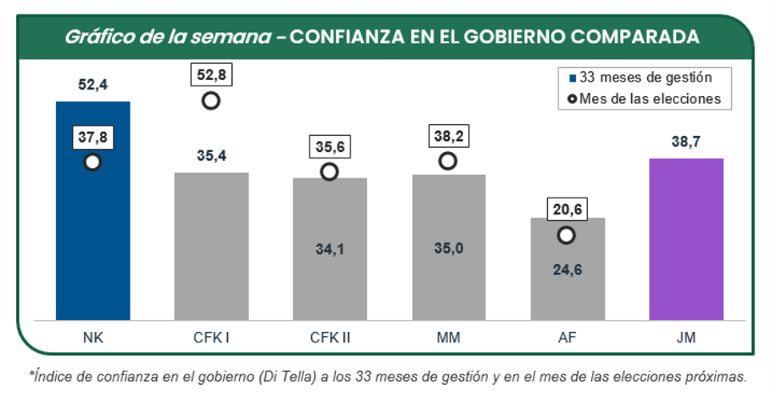
El gráfico de confianza ayuda a ponerle escala a esa discusión. En septiembre, el índice de Di Tella cayó 5,9% y quedó en 38,8 puntos sobre 100. A igual altura del mandato, Milei está detrás de Néstor Kirchner, pero por encima de Cristina Kirchner en sus dos gobiernos, Mauricio Macri y Alberto Fernández.
Cuando se sigue la serie hasta las elecciones, aparecen diferencias más interesantes. Cristina pasó de 35,4 puntos en septiembre de 2010 a 52,8 un año después, con el PBI, el empleo y los salarios reales en aumento. Macri recuperó confianza hasta 38,2 antes de 2019, prácticamente el nivel actual de Milei, y no le alcanzó.
Menem ofrece un antecedente que agrega más complejidad. Fue reelegido en 1995 con un contundente 49,94% de los votos con el desempleo por encima de 18%, pero después de una expansión extraordinaria: entre 1989 y 1994 el PBI real había aumentado más de 30%.
Desde 1983, las dos reelecciones presidenciales consecutivas llegaron después de períodos de crecimiento económico muy visibles.
Milei sí tiene un resultado económico concreto para mostrar. La inflación mensual pasó de 25,5% en diciembre de 2023 a 1,7% en agosto de 2026. Esa desinflación pesó mucho en 2025; en 2027 seguirá contando, aunque ya no tendrá el mismo valor político haber dejado atrás una inflación de dos dígitos.
También cambió la fecha que el Gobierno le pone a la mejora. En abril, Caputo anticipaba “los mejores 18 meses” y lo ratificó en julio; esta semana Milei ubicó “el mejor año económico de la historia” en 2028, condicionado a la reelección. Para los hogares y las PyMEs, la mejora más contundente sigue quedando lejos.
En definitiva, la paradoja no está en que algunos inversores “quieran” a la Argentina y otros no. Los proyectos protegidos por reglas específicas pueden avanzar mientras la deuda soberana incorpora riesgos que exceden a cada negocio. Esa diferencia muestra cuánto de la política económica actual el mercado supone que puede sostenerse cuando llegue 2027.
SECCIÓN NACIONAL
Recaudación: ¿qué nos dice el dato de septiembre?
La recaudación permite mirar dos cosas a la vez: cuánto acompaña el movimiento de la economía y cómo cambia la carga tributaria.
En principio, el dato de septiembre permite ver que los impuestos más vinculados al mercado interno no mostraron un rebote claro respecto de agosto.
En términos reales, el IVA DGI se mantuvo prácticamente estable, mientras que el impuesto al cheque cayó cerca de 1% mensual. Tomados en conjunto, ambos sugieren que septiembre no trajo una mejora visible del pulso interno desde la información tributaria disponible.
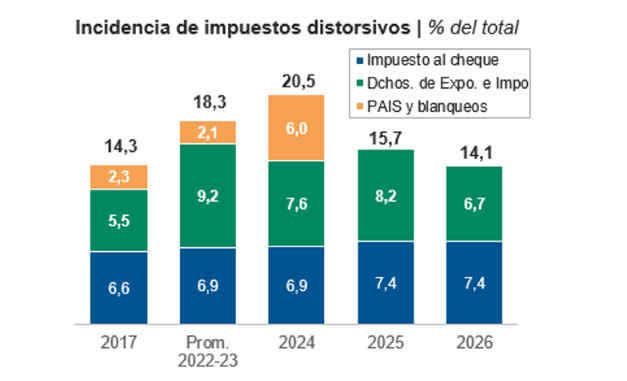
Al mismo tiempo, la recaudación de los últimos doce meses equivale a 20,9% del PBI, frente a 22,0% un año atrás. Parte de esa reducción refleja una menor presencia de impuestos distorsivos: explicaban 20,5% de la recaudación en enero-septiembre de 2024 y 14,1% en 2026.
Ese bloque -principalmente cheque y derechos sobre el comercio exterior- representa cerca del 3% del PBI. La baja de la presión tributaria importa, pero el desafío es sostenerla sin perder recursos: el crecimiento de bases imponibles menos distorsivas tendrá que reemplazar parte de lo que deja de recaudar el sistema.
El agro puede dar más margen al cierre del año
El agro liquidó USD 3.228 M en septiembre, un 17,3% más que en agosto. Se entiende el festejo del dato, pero la buena noticia es más amplia: el tamaño de la cosecha sugiere que todavía pueden ingresar muchos dólares antes de fin de año.
Si bien el salto de septiembre compensó parte del rezago, el acumulado sigue casi 10% por debajo de lo esperable según la estacionalidad habitual..
Estimamos el ingreso anual con la relación histórica entre el valor de la cosecha y los dólares ya liquidados. Nuestro mejor número arroja un remanente potencial de USD 8.500 M.
Mientras el agro liquidaba menos de lo esperable, la energía, la minería y el endeudamiento privado aportaron un respaldo importante al mercado cambiario. Eso permite entender mejor la holgura de la primera parte del año y el margen que abre la recuperación agrícola.
Para el Gobierno, ese aporte ofrecería margen para seguir comprando reservas durante el último trimestre. Claro está, la liquidación no es una variable independiente de las expectativas, así como tampoco lo es la demanda de dólares para atesoramiento.
Riesgo país y tipo de cambio: dos historias distintas
En Argentina, mirar el dólar es casi un reflejo para evaluar la economía. Su cotización influye sobre precios, costos y decisiones cotidianas, por lo que funciona como una referencia que excede al mercado cambiario. Esa costumbre también condiciona nuestra manera de leer las noticias financieras.
Con el dólar oficial cerca de $1.520, el mercado cambiario terminó la semana sin grandes tensiones. Pesan las expectativas, la oferta de divisas y la disponibilidad de pesos. Los bonos en dólares incorporan otro horizonte: la capacidad del emisor para devolver el capital y pagar intereses durante los próximos años.
Con las tasas estadounidenses por encima del 5% anual, prestar dólares se vuelve más exigente. A ese costo se suma el riesgo país: 655 puntos representan unos 6,55 puntos porcentuales adicionales sobre bonos estadounidenses comparables. Argentina enfrenta un encarecimiento que combina la suba de la tasa internacional con una mayor prima propia.
Al cierre del viernes, los bonos en dólares acumulaban una caída semanal cercana al 2%, mientras el riesgo país había subido 46 puntos. El aumento muestra que el encarecimiento internacional se combinó con una mayor compensación exigida por los riesgos de financiar a Argentina.
Ante los pagos de unos USD 4.500 millones de capital e intereses de Globales y Bonares en enero, ese encarecimiento importa. Refinanciar a tasas elevadas agrega compromisos futuros; cubrirlos con dólares propios exige recursos también necesarios para fortalecer las reservas y sostener el mercado cambiario.
Sin embargo, la última licitación del Tesoro mostró que sigue habiendo demanda por deuda en pesos: se colocaron $8,62 billones y se renovó prácticamente todo lo que vencía. El bono de enero ofreció una tasa efectiva anual de 29,4%, mientras ninguna colocación extendió los vencimientos más allá de julio de 2027.
Los bonos atados al dólar y los contratos de futuros permiten cubrir una devaluación con pagos en pesos vinculados al tipo de cambio, sin comprar divisas inmediatamente. Al ofrecer esa cobertura, el sector público puede moderar la demanda cambiaria presente, aunque asume obligaciones más costosas si el dólar sube.
Que haya compradores de estos instrumentos es compatible con la cautela sobre los bonos en dólares: una inversión corta y con cobertura implica riesgos diferentes. El costo económico aparece cuando las tasas para atraer pesos encarecen el financiamiento comercial, mantener inventarios o ampliar la producción, aun cuando exista demanda por sus productos.
El próximo avance debería medirse por la capacidad de financiar proyectos que necesitan años para madurar. Si la estabilidad permite extender plazos y reducir tasas, las empresas tendrán mejores condiciones para invertir. Ese cambio haría a la economía más resistente a futuras tensiones financieras y menos dependiente de respuestas de emergencia.
SECCIÓN MUNDO
La suba que la FED no votó
La probabilidad de una suba de la Fed en octubre cayó de 70% a cerca de 26% en cinco días. La tasa a dos años bajó a 4,84% y varios miembros del FOMC pidieron paciencia. Sin embargo, el Treasury a 30 años tocó 5,64% y el de diez años llegó a 5,34%, máximo desde 2002.
El movimiento de la curva cambió el foco de la discusión. Con menos ajuste monetario descontado en el corto plazo y rendimientos largos en alza, los inversores están pidiendo una compensación mayor por prestar a diez o treinta años. La prima por plazo empezó a endurecer las condiciones financieras por fuera de las decisiones de la Fed.
El PCE núcleo de agosto hizo más evidente la diferencia. Subió 0,25% mensual y quedó en 3,0% interanual, por debajo de lo esperado. Un dato así suele empujar hacia abajo toda la curva; esta vez cedió el tramo corto, mientras los vencimientos más largos apenas reaccionaron.
Septiembre cerró con una suba de 52 puntos básicos en la tasa a diez años y de 108 puntos en lo que va de 2026. Detrás aparecen varios factores: subastas débiles del Tesoro, la discusión sobre el techo de deuda, el Brent cerca de USD 100 y una volatilidad de tasas en máximos del ciclo.
Tampoco la economía estadounidense ofrece una lectura cómoda. El crecimiento del segundo trimestre fue revisado a 2,2% anualizado y las estimaciones para el tercero se ubican entre 3,5% y 4%. Las ganancias del S&P 500 avanzan con fuerza, sostenidas por la inversión tecnológica y por el ciclo de inteligencia artificial.
El mercado laboral cuenta otra historia. En septiembre se crearon apenas 29.000 puestos, el desempleo subió a 4,2% y los salarios avanzaron sólo 0,1% mensual. La confianza del consumidor también cayó, mientras los costos industriales volvieron a acelerarse por el petróleo, los metales y los aranceles.
Para la Fed, convivir con un crecimiento todavía firme, empleo más débil y costos en alza deja poco margen para moverse con comodidad. Para los bonos largos se suma otra pregunta, quizás más difícil de responder: ¿cuánto rendimiento hace falta para absorber una oferta creciente de deuda pública con semejante déficit?
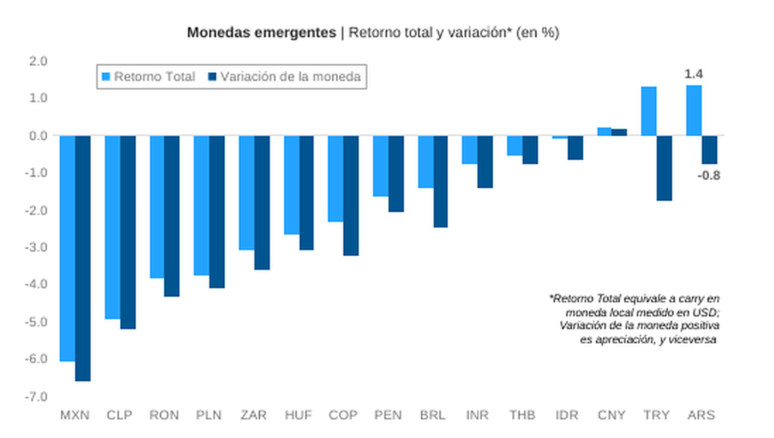
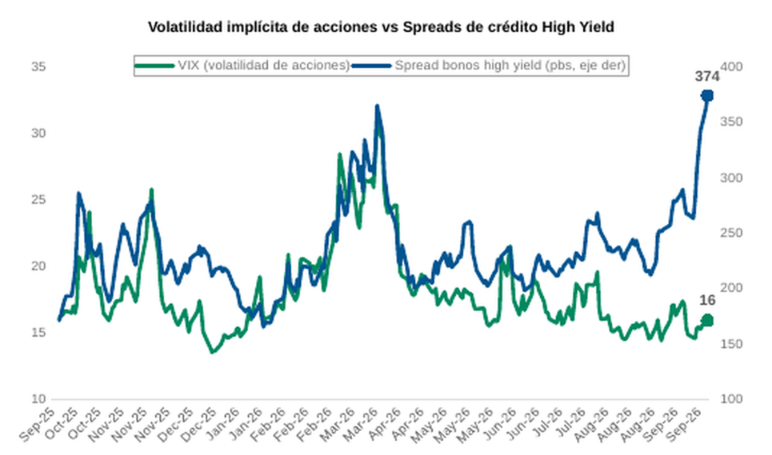
La presión ya salió del mercado de Treasuries. Los spreads de crédito se ampliaron, el dólar marcó máximos de 52 semanas y subieron los rendimientos soberanos en Europa. Las acciones, en cambio, siguen resistiendo porque las ganancias empresarias todavía compensan el mayor costo financiero, sobre todo entre las grandes tecnológicas.
Mientras las utilidades crezcan y la inversión en inteligencia artificial conserve impulso, Wall Street puede convivir con tasas más altas. El problema aparece si la prima por plazo continúa subiendo por razones fiscales y de oferta: el financiamiento puede encarecerse aun con una Fed en pausa. La tasa oficial puede esperar; el mercado de bonos, no necesariamente.
Dinámica | Economía y Estrategia: Consultora dedicada al análisis económico y asesoramiento en gestión de PyMEs. Comentanos tu caso: info@dinamicaeye.com
