El EMAE de agosto dejó a la actividad prácticamente en el mismo nivel de tres años atrás. En el medio hubo una recesión, una recuperación intensa, una expansión cada vez más desigual y otra caída.
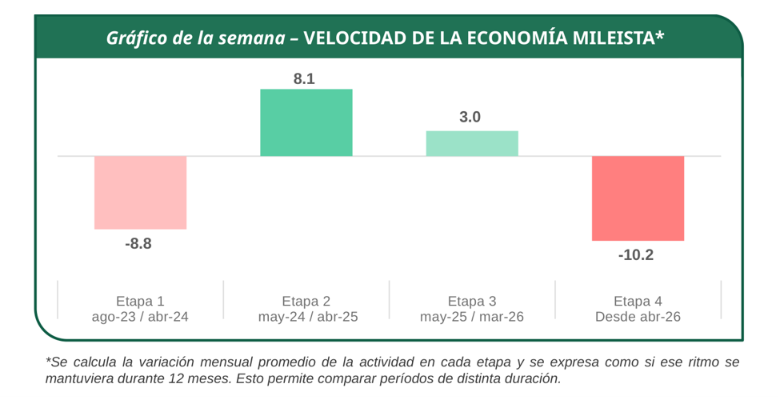
Ahora bien, esta última etapa tiene una característica llamativa: la economía se está contrayendo a mayor velocidad que durante la recesión de 2023 y 2024.
Desde el máximo de marzo, la economía perdió 4,4% en cinco meses. Si ese ritmo se mantuviera durante un año, la caída sería del 10,2%, superior al 8,8% anual de la recesión entre agosto de 2023 y abril de 2024. Entonces pesaron las devaluaciones, el freno del gasto público y la incertidumbre política. Aquella contracción duró más y acumuló una pérdida mayor, pero fue menos veloz.
Tras esa primera caída, entre mayo de 2024 y abril de 2025, la actividad se recuperó a un ritmo anual de 8,1%. Después de la flexibilización cambiaria (etapa III), el crecimiento se moderó al 3% anual hasta marzo de 2026 y se concentró en agro, energía, minería y finanzas. Por su parte, los sectores de la industria, la construcción y el comercio, en conjunto, prácticamente no crecieron.
En esa etapa ya se deterioraban indicadores relevantes para las familias. Durante los once meses de expansión desigual, el EMAE aumentó 2,8%, pero el empleo asalariado privado registrado perdió casi 2% de sus puestos y el ingreso disponible real de los hogares cayó alrededor del 9%, según nuestro modelo. El crecimiento era mucho menos extendido de lo que sugería el promedio.
Las ventas reales de supermercados ilustran el recorrido. Cayeron casi 14% durante la primera recesión, recuperaron apenas 5% entre abril de 2024 y abril de 2025 y volvieron a retroceder cuando la actividad general todavía crecía. Hoy están prácticamente en el mismo nivel del final de aquella recesión, 14% por debajo de agosto de 2023.
En los últimos meses, el ingreso disponible de las familias empezó a mejorar. Nuestro modelo estima una recuperación de alrededor del 5% desde marzo, aunque todavía está por debajo de abril de 2025 y casi 17% detrás de agosto de 2023. Al mismo tiempo, el crédito real perdió impulso y la morosidad de las familias se acerca al 13%.
La diferencia con 2024 es importante. Entonces, el crédito y el poder de compra salían de sus mínimos y podían impulsar la demanda. Hoy, incluso si la actividad deja de caer, el deterioro del empleo y las dificultades financieras de los hogares podrían demorar la recuperación del consumo. Además, varios sectores que antes sostenían el crecimiento también comenzaron a retroceder.
Lo que puede cambiar de acá a 2027 depende menos de la oposición que de la capacidad del Gobierno para recuperar una economía que dejó de crecer.
El respaldo al programa requiere que sus resultados alcancen a más hogares. Si el oficialismo sigue esperando una mejora que no llega, corre el riesgo de entrar al año electoral con una economía deprimida y menos margen para cambiar su rumbo.
SECCIÓN NACIONAL
Actividad económica: empate con sabor a poco
Esta semana, el INDEC publicó el Estimador Mensual de Actividad Económica de agosto, indicador que anticipa la dinámica mensual del PBI porque usa su misma metodología por el lado de la oferta.
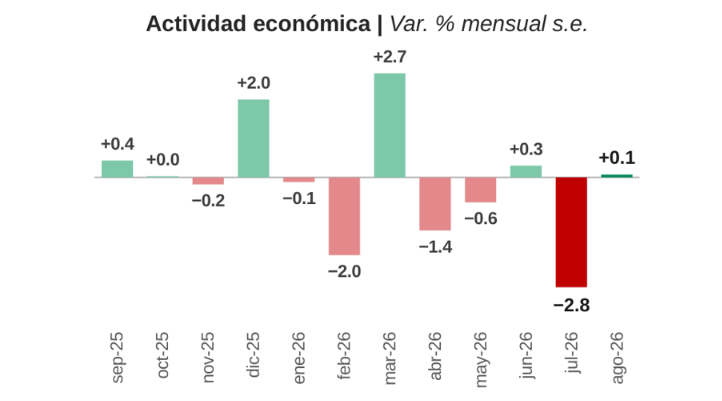
En concreto, la actividad económica creció 0,1% mensual (sin estacionalidad) en agosto, una suba que resulta exigua si se tiene en cuenta que en julio la baja fue de 2,8% (la más pronunciada desde la pandemia). En términos interanuales también se ubicó en terreno negativo (-1,7% vs. ago-25), pero el acumulado de los primeros 8 meses del año todavía sostiene un crecimiento del 1,2%.
Con la nula recuperación tras la caída de julio y un septiembre sin grandes noticias sectoriales, la baja del PBI en el tercer trimestre es un hecho. Si tomamos el promedio de jul-ago vs. 2T26, la caída se ubica en -2,8%.
El comercio fue el sector que más traccionó en agosto, al crecer 2% mensual, aunque también se quedó corto frente a la caída del 5,2% que sufrió en julio.
En el otro extremo, el agro registró su cuarta caída (-2,3%) en los últimos 5 meses y con ello consolida una nueva caída en términos interanuales (-1,0%) después de 11 meses de crecimiento ininterrumpido.
La industria y la construcción, que explican casi dos tercios del empleo registrado perdido desde fines de 2023, tampoco dejaron buenas noticias.
La industria se mantuvo estable (+0,1%) tras caer 2,2% el mes previo. Por su parte, la construcción retrocedió por tercer mes seguido (-1%) y está en mínimos desde el piso del segundo trimestre de 2024.
El superávit y las góndolas
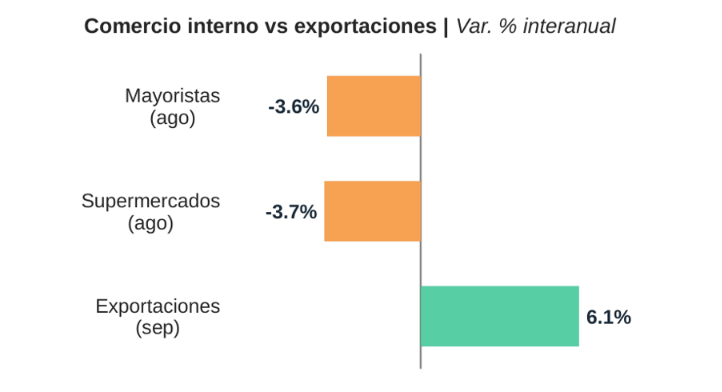
El comercio exterior y el interno avanzan en direcciones distintas. En septiembre, las exportaciones llegaron a USD 10.036 M y dejaron un superávit de USD 2.976 M. En agosto, supermercados y mayoristas registraron nuevas caídas de ventas. La generación de dólares crece mientras el mercado interno se achica.
Las exportaciones crecieron 23,5% i.a., con aumentos de 6,1% en cantidades y 16,4% en precios. La energía aportó cerca del 44% del incremento, con volúmenes 39,8% mayores. Se trata de una expansión en actividades cuyo dinamismo no llega al comercio interno.
Las importaciones retrocedieron apenas 1,8%, pero 11,2% en cantidades, porque sus precios aumentaron 10,4%. Cayeron las compras físicas de bienes de capital (16,6%), piezas y accesorios (11%) y bienes de consumo (8,5%). La contracción va más allá del gasto de los hogares y alcanza las decisiones de inversión.
Las cifras del comercio local refuerzan el diagnóstico. En agosto, las ventas reales de supermercados cayeron 3,7% interanual y las de autoservicios mayoristas, 3,6%. Entre enero y agosto retrocedieron 2,8% y 2,9%, respectivamente. La caída simultánea reduce la posibilidad de explicar la debilidad simplemente por consumidores que cambian dónde comprar.
Los centros de compras ofrecen un contrapunto: sus ventas reales crecieron 3,7% interanual y repuntaron 3,3% respecto de julio. Sin embargo, todavía acumulan una baja de 1,2% en 2026 y la tendencia continúa estancada. La mejora de este formato está lejos de representar una recuperación generalizada del comercio.
La pregunta es cuántas empresas podrán incorporarse como proveedoras de los sectores exportadores que hoy crecen. Esa conexión será fundamental para el nuevo modelo.
Tipo de cambio y riesgo país, ¿quién converge?
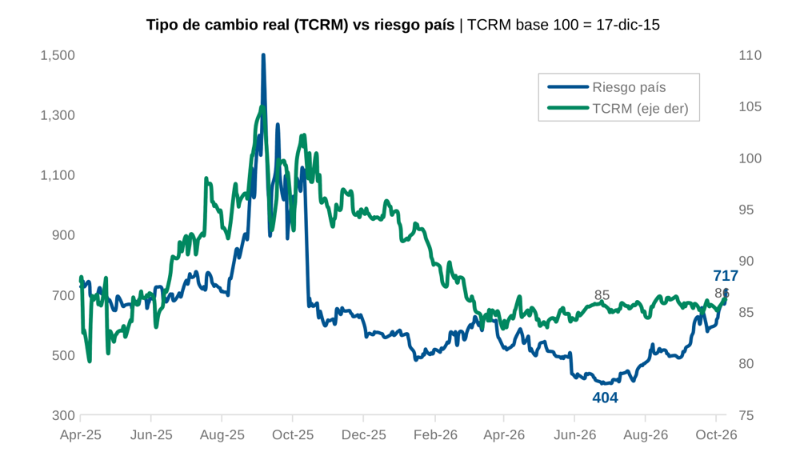
En tres meses, el riesgo país pasó de unos 400 a más de 700 puntos básicos, mientras el tipo de cambio real prácticamente no se movió. Los bonos en dólares reflejan un deterioro que todavía no aparece en el mercado cambiario. Cada mercado mira un horizonte distinto: la oferta inmediata de divisas y la capacidad de pago a partir de 2027.
En los próximos meses, la oferta de dólares es considerable. Septiembre dejó un superávit comercial de USD 2.976 M, las empresas siguen colocando deuda en el exterior y el BCRA aceleró sus compras de divisas. Esas entradas, junto con tasas en pesos que contienen parte de la demanda, le dan margen al Gobierno para administrar el tipo de cambio.
El Tesoro enfrenta otra situación. Las compras del BCRA fortalecen las reservas, pero no le garantizan fondos para pagar deuda. En enero vencen alrededor de USD 4.500 M, frente a depósitos propios en dólares cercanos a USD 1.000 M. Si compra al Central lo que le falta, parte de lo acumulado volverá a salir para pagar a los acreedores.
Por su parte, para 2027, el Gobierno prevé colocar bonos en dólares en el mercado local, pero el riesgo país elevado encarece esa alternativa. También mencionó el acuerdo de intercambio de monedas con China. Son opciones para cubrir pagos, aunque sigue pendiente cómo financiar todos los compromisos del año sin debilitar las reservas, especialmente si las elecciones elevan la demanda privada de divisas (algo que descontamos que ocurra).
El riesgo político profundiza esa incertidumbre. La actividad sigue sin una recuperación sostenida, mientras la oposición busca consolidar una alternativa electoral. Los bonos que vencen después de los comicios sufren un castigo mayor porque incorporan la posibilidad de cambios en la política económica.
Nuestro diagnóstico es que el mercado parece preocuparse más por las condiciones posteriores a 2027 que por los pagos inmediatos.
También aparecen señales de cobertura cambiaria. Se amplió la diferencia entre el dólar MEP, que permite comprar divisas dentro del país, y el contado con liquidación, utilizado para trasladarlas al exterior. Algunos inversores están dispuestos a pagar más por tener dólares afuera, aunque el oficial permanece relativamente estable y el BCRA continúa comprando.
Creemos que el peso tiene respaldo durante los próximos meses. Si el Tesoro consigue financiamiento, la convergencia podría venir de una recuperación de los bonos. Si no, parte de la tensión podría trasladarse al tipo de cambio.
El calendario acorta esa distancia: en 2027, los vencimientos y la dolarización electoral comenzarán a competir con los dólares que hoy sostienen la calma. Asegurar esos recursos ahora puede evitar una corrección más adelante.
SECCIÓN MUNDO
El cuello de botella es el capital
Meta anunció ingresos por USD 64.600 M, 26% más interanual, y aun así su acción cayó. La atención se concentró en sus inversiones: prevé destinar entre USD 135.000 y 145.000 M en 2026 y registró su primer flujo de caja libre negativo en más de una década. La expansión de la inteligencia artificial (IA) exige más recursos.
OpenAI recaudó USD 30.000 M a una valuación de USD 1,25 billones, menor a la pretendida. El jueves, el Nasdaq 100 cayó 2,6% y los semiconductores perdieron 6%. La demanda sigue firme, pero los inversores cuestionan cuánto capital hará falta y quién lo aportará.
La deuda ya advertía el problema. En octubre, los bonos de alto riesgo vinculados con la IA sufrieron un aumento de 147 puntos básicos en la tasa adicional exigida por los inversores. Algunas empresas postergaron emisiones por más de USD 5.000 M y los títulos de CoreWeave (infraestructura tecnológica) registraron fuertes pérdidas.
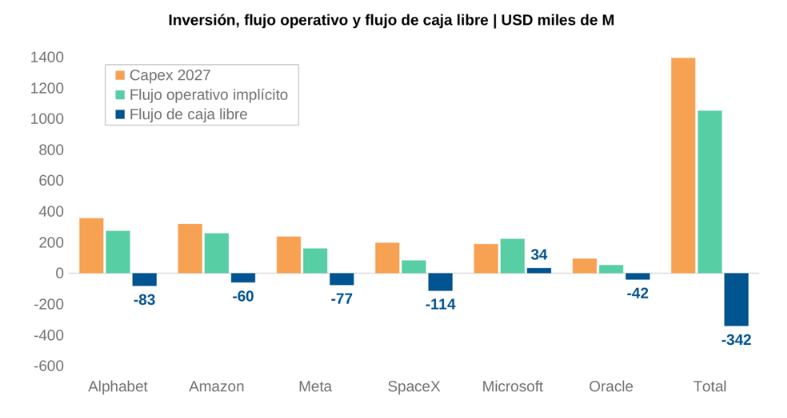
La escala explica la preocupación. Las grandes tecnológicas podrían invertir cerca de USD 1,4 billones en 2027, frente a un flujo operativo estimado en USD 1,05 billones. La brecha de USD 350.000 M exige recurrir a deuda, nuevos accionistas o reducir desembolsos. El financiamiento empieza a condicionar proyectos antes sostenidos con recursos propios.
La tensión alcanzó a los bonos del Tesoro estadounidense. El jueves, el rendimiento a diez años cayó entre 15 y 20 puntos básicos y volvió debajo del 5%, aunque el petróleo Brent subió casi 4%, hasta USD 113. La reacción sugiere que una menor inversión tecnológica podría enfriar la economía, aun con inflación persistente.
Las condiciones financieras ya se habían endurecido. Desde agosto, las tasas hipotecarias subieron unos 70 puntos básicos, mientras los inicios de viviendas cayeron 5,2% mensual. Al mismo tiempo, el déficit fiscal estadounidense, cercano al 6,3% del PBI, continúa presionando sobre el costo de la deuda pública de largo plazo.
La Reserva Federal enfrenta señales contrapuestas. La inflación interanual alcanza 3,7%, el componente núcleo volvió a sorprender al alza y el petróleo complica la desinflación. El mercado asigna un 88% de probabilidad a una suba en diciembre, aunque espera que la Fed mantenga su tasa el 28 de octubre. Subir las tasas podría frenar más las inversiones.
La magnitud del riesgo aparece en el crecimiento. Algunas estimaciones ubican al PBI del tercer trimestre cerca de 3,5% anualizado, con un aporte considerable de la IA. Además, 41 acciones ligadas a la IA explican tres cuartos del rendimiento del S&P 500. Los próximos balances de Microsoft, Alphabet y Amazon pondrán a prueba las expectativas.
La inversión comienza a depender más del precio del dinero que del potencial tecnológico. Aun con demanda creciente, proyectos rentables a largo plazo pueden quedar sin financiamiento. Cuando esas inversiones pesan tanto sobre el crecimiento, una pausa de las empresas termina convirtiéndose en un problema para toda la economía.