
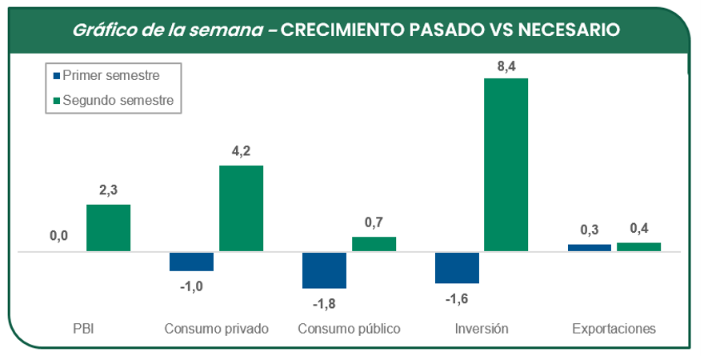
Al Gobierno se le hace cada vez más difícil vender que lo mejor está por venir. El Presupuesto 2027 proyecta para 2026 un crecimiento del PBI de 3%, con el consumo privado subiendo 3,1% y la inversión cayendo 2,1%. Los datos invitan a desconfiar.
Aunque el PBI acumuló una mejora interanual de 2,2% en el primer semestre, en el segundo trimestre cayó 0,6% frente al primero, descontada la estacionalidad. También retrocedieron el consumo, la inversión y las importaciones. El mercado interno sigue lejos del despegue prometido.
El cálculo es elocuente: para cumplir el Presupuesto, el consumo debería crecer 4,2% y la inversión, 8,4% en cada uno de los dos trimestres restantes, suponiendo subas constantes y descontando la estacionalidad. Para terminar el año cayendo poco, la inversión necesita empezar a subir mucho. Y necesita hacerlo ahora.
Agosto deja un panorama incierto. Nuestro Índice de Difusión de la Actividad Económica (IDAE) se ubicó en 50: la mitad de los indicadores creció frente a julio. Con señales tan divididas, cuesta encontrar respaldo para una aceleración sostenida. El calendario avanza y la recuperación que el Presupuesto necesita todavía debe afirmarse.
El Gobierno puede exhibir una promesa cumplida: el equilibrio fiscal. Agosto dejó un superávit financiero de $635.529 M y un acumulado equivalente al 0,2% del PBI. Esa disciplina le da un argumento sólido para defender el programa. Pero sostener la confianza exige que también aparezcan resultados en la economía cotidiana.
También siguen soplando los vientos cruzados de los que hablamos la semana pasada. Con el Brent por encima de USD 100, las exportaciones energéticas crecieron 41,2% interanual en agosto y contribuyeron al superávit comercial de USD 2.187 M. Es una buena noticia para las cuentas externas, que ofrece al Gobierno otro resultado para exhibir.
El mismo petróleo que aporta dólares encarece la producción. Los precios mayoristas se aceleraron de 0,8% en julio a 2,1% en agosto, con el crudo y el gas explicando un tercio de la suba. Para las PyMEs que vienen muy golpeadas en sus ventas, ese impulso del costo energético es un balde de agua fría.
El Gobierno enfrenta una dificultad que ningún promedio resuelve: la mejora debe llegar a quienes atravesaron el ajuste. Una economía puede sumar dólares y mantener el superávit sin que una familia sienta que llegó su turno. Después de casi tres años, esa distancia pesa cada vez más sobre cualquier promesa. Y la credibilidad no se renueva automáticamente con cada Presupuesto.
Mientras el Gobierno necesita que las familias y las empresas anticipen la recuperación con más consumo e inversión, la incertidumbre vuelve razonable esperar señales más firmes. Esa cautela puede resultar conveniente para cada una por separado y, al mismo tiempo, impedir la aceleración que el Presupuesto da por hecha.
SECCIÓN NACIONAL
La economía se frena y el empleo se precariza
El PBI cayó 0,6% en el segundo trimestre frente de 2026 (serie desestacionalizada), la primera baja trimestral desde el 2T24 tras siete trimestres de suba. En términos interanuales se observa una suba del 2,0% la cual se adjudica al crecimiento que vimos en la segunda mitad del 2025. Frente al cierre del año pasado, la economía se mantiene en tablas.
Si bien la caída de la actividad económica en el 2T26 no es una novedad en sí, gracias a que conocemos el EMAE que hace unos meses ya lo confirmaba, el informe del PBI nos permite conocer cómo se compuso esa baja desde el lado de la demanda.
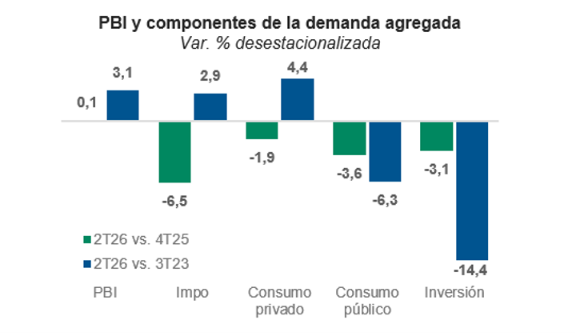
En este sentido, la caída de la demanda agregada se dio de manera generalizada. El Consumo privado retrocede -2,4%, siendo su caída más grande desde 2023. Por otro lado, la inversión se contrajo por quinto trimestre consecutivo, pero desacelera su caída significativamente (-0,8%). Así, se ubica 14,4% por abajo del nivel heredado por Milei.
Con importaciones y consumo público también en baja (-3,5% y -2,3% respectivamente), el único dato positivo vino por la demanda externa: las exportaciones crecieron 2,5% y continúan en niveles récord.
También se conoció el informe del mercado laboral desarrollado por INDEC. La tasa de desocupación subió a 7,9% (+0,3 p.p. interanual) aún con 265 mil ocupados más que hace un año, algo que sólo se explica por una suba mayor de la tasa actividad (+0,8 p.p.): cada vez más gente sale a buscar trabajo.
Como vimos la semana pasada, el empleo privado registrado lleva 34 meses de deterioro y 281 mil puestos perdidos desde entonces. Caída que se compensa parcialmente con empleo de menor calidad: tan sólo en el último año los empleos se crearon 348 mil empleos informales y se destruyeron 83 mil formales.
El costo de construir tocó nuevo máximo en dólares
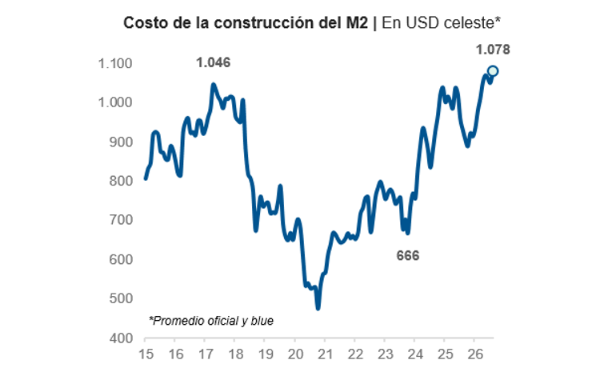
El costo de la construcción subió 2,5% en agosto, casi un punto más que la inflación (1,7%). Medido en dólares, en CABA ya se encuentra en 1.079 USD el M2 de referencia, lo que implica una suba del 18% en lo que va del año. Dicho de manera directa: el costo en dólares nunca fue tan alto (ver gráfico).
Hacia adentro, el componente que tracciona la suba tanto en agosto como en lo que va del año fue la mano de obra, que aumenta 3,2% mensual y ya acumula 27,5%. En cuanto a los materiales de construcción, la suba fue del 1,7% y ya llevan 15,3% desde dic-25.
Con un dólar virtualmente planchado (+4% en el año), la suba se traduce íntegramente al costo en dólares (+18% acumulado) e impacta directamente en la rentabilidad del mercado inmobiliario. Con un precio de venta que casi no se movió en los últimos 12 meses (+1,1%), la relación precio/costo (proxy de la rentabilidad del sector) regresa a sus mínimos históricos.
El cuadro se refleja en la actividad inmobiliaria, las escrituras en la PBA retroceden por quinto mes consecutivo en agosto (-5,6%), luego de un excelente 2025 para el sector.
Cada nuevo desarrollo deja menos margen y sin expectativas de una corrección de costos a la vista, la reversión del sector tiene que venir por un nuevo empuje de la demanda que todavía enfrenta condiciones adversas.
Hace tan sólo unas semanas el gobierno jugó una carta en esa dirección: inyectó liquidez al segmento del crédito hipotecario, el cual venía desacelerando su crecimiento.
Presupuesto 2027 y tensiones a la vista
El debate sobre 2027 empieza mucho antes de que los candidatos entren en campaña. Las empresas ya deben decidir qué proyectos encarar y cómo financiarlos. El Presupuesto permite conocer con qué supuestos trabaja el Gobierno, pero su utilidad para planificar depende de cuán razonables resulten esos supuestos.
Con las dudas planteadas para 2026 en la editorial, el Presupuesto proyecta para el año entrante un crecimiento de 4% del PBI, de 3,4% del consumo privado y de 9,2% de la inversión. La apuesta oficial deposita en las decisiones privadas el mayor impulso de la actividad.
El Gobierno proyecta un superávit primario, antes de pagar intereses, de 1,3% del PBI en 2027. Calcula que la recaudación de impuestos nacionales y aportes sociales pasará del 21,06% al 21,70% del producto. Ese cálculo combina la recuperación esperada con efectos de medidas tributarias. Claro está, un desvío de la actividad podría complicar su cumplimiento.
El proyecto combina una inflación anual de 18% con un dólar de $1.847,6 al cierre de 2027, (tipo de cambio +15,5%). Si ambos pronósticos se cumplieran, el dólar aumentaría menos que los precios internos. Con precios externos estables, eso abarataría relativamente la maquinaria importada y aumentaría la presión competitiva sobre la producción local.
Para el comercio exterior, el proyecto calcula aumentos de 7,4% en el valor exportado y de 9,8% en el importado. Estima un superávit de bienes y servicios de USD 15.560 millones en 2027, frente a USD 16.951 millones previstos para 2026. Bajo esos supuestos, quedaría algo menos de excedente comercial que este año para atender una dolarización potencialmente elevada.
Por eso, el financiamiento es una condición decisiva del escenario oficial. El Mensaje presenta una estrategia que combina emisiones locales en dólares, préstamos bancarios y organismos internacionales, algo que permitiría esquivar una reapertura del mercado internacional de bonos. El acceso a esas fuentes y su costo determinarán cuánto alivio pueden aportar.
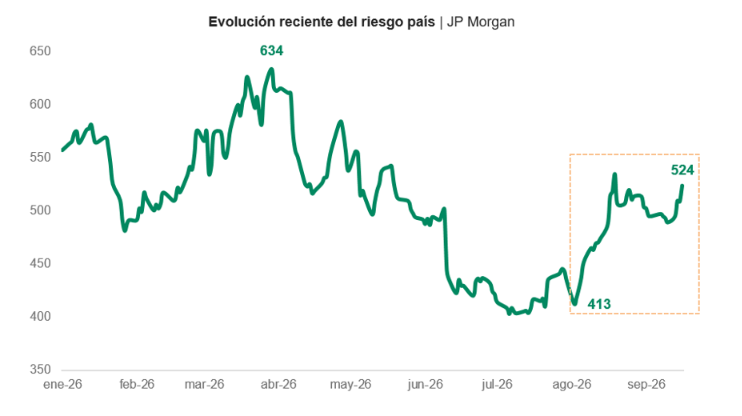
La semana mostró cuánto pesa esa restricción. Los bonos argentinos cerraron en baja y el riesgo país subio a 524 pbs. Con la tasa de EE.UU. a diez años en torno al 5%, reducir el costo del crédito exige una mejora ulterior del riesgo argentino.
También se debilitó el ritmo de compra de divisas. Hasta el 18 de septiembre, el BCRA había adquirido USD 249 millones en el mercado oficial durante el mes. La menor acumulación limita la posibilidad de reforzar las reservas antes del año electoral, precisamente cuando el financiamiento externo se vuelve más costoso.
En definitiva, quedan dudas sobre la fuerza de la recuperación, la capacidad del BCRA para afrontar la dolarización de 2027 y el costo del financiamiento externo. Seguramente los números del Presupuesto, aprobado o no legislativamente, quedarán en el olvido en pocas semanas. Pero terminarán de adelantar la discusión sobre el próximo año.
SECCIÓN MUNDO
Higher for longer ¿nuevo escenario base?
Durante años, el mercado asumió que, una vez superado el shock inflacionario, las tasas volverían a los niveles previos. Esa referencia empieza a quedar vieja. La discusión ya no pasa sólo por cuánto falta para terminar este ciclo, sino por cuál será el costo normal del dinero en Estados Unidos cuando termine.
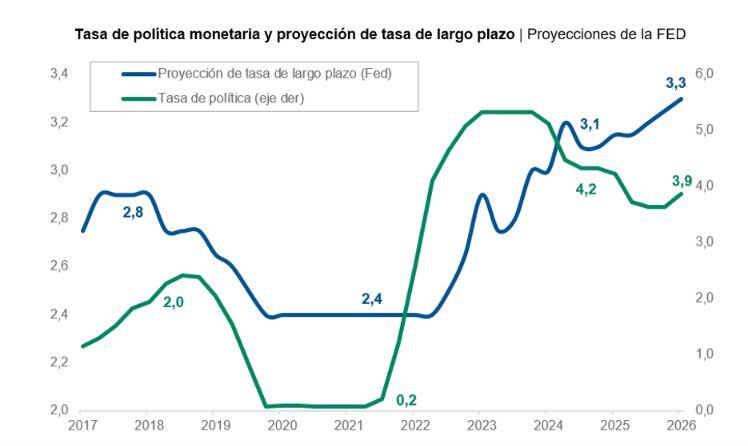
La Reserva Federal subió 25 puntos básicos y llevó la tasa al rango de 3,75%-4,0%. Pero el dato más importante estuvo en otro lugar: elevó a 3,25% su estimación de la tasa neutral, el nivel que no estimula ni frena la economía. Además, sus proyecciones contemplan otra suba antes de fin de año.
Eso cambia la referencia del mercado. Si la FED cree que la economía necesita una tasa más alta incluso en condiciones normales, controlar la inflación ya no implicaría volver rápidamente a tasas bajas. El mensaje es que el costo del dinero podría mantenerse elevado aun después de que pase la actual etapa de endurecimiento.
Los bonos ya empezaron a incorporar ese escenario. La tasa del bono del Tesoro estadounidense a diez años cerró en 5,02%, máximo desde 2007, y la de treinta años trepó al 5,35%. Más deuda pública, una inflación todavía resistente y una Fed sin apuro por aflojar explican buena parte del movimiento.
El petróleo agrega otra fuente de presión. El Brent llegó a operar entre USD 107 y USD 109 por las disrupciones en Medio Oriente, antes de retroceder por debajo de USD 100. Una variación de ese tamaño puede volver a empujar costos y, con eso, las decisiones de los bancos centrales.
Ese efecto no es igual en todos los países. El Banco de Inglaterra mantuvo su tasa con una inflación que volvió a acelerarse; Brasil recortó su tasa de referencia a 13,75% ante una economía que pierde dinamismo; y Japón volvió a subir la suya hasta el nivel más alto en tres décadas.
La divergencia también aparece fuera de los bancos centrales. En Europa, la discusión fiscal volvió al centro de la escena y la diferencia entre los rendimientos de la deuda francesa y alemana alcanzó máximos de la última década. Cuando financiarse es más caro, desequilibrios que antes parecían manejables empiezan a pesar más.
La reunión entre Donald Trump y Xi Jinping del 24 de septiembre será otro punto de atención. Energía, aranceles, semiconductores e inteligencia artificial forman parte de una negociación capaz de mover precios y expectativas. Pero sería un error esperar un resultado definitivo: la geopolítica rara vez resuelve en una reunión tensiones acumuladas durante años.
El cambio más importante puede ser menos visible que cualquier decisión puntual. Si el costo del capital permanece alto y cada país empieza a moverse distinto, las empresas y los inversores tendrán que trabajar con escenarios más amplios para tasas, monedas y demanda. La pregunta ya no es cuándo volverá el dinero barato, sino si realmente volverá como antes.
Dinámica | Economía y Estrategia: Consultora dedicada al análisis económico y asesoramiento en gestión de PyMEs.
Comentanos tu caso: info@dinamicaeye.com
