
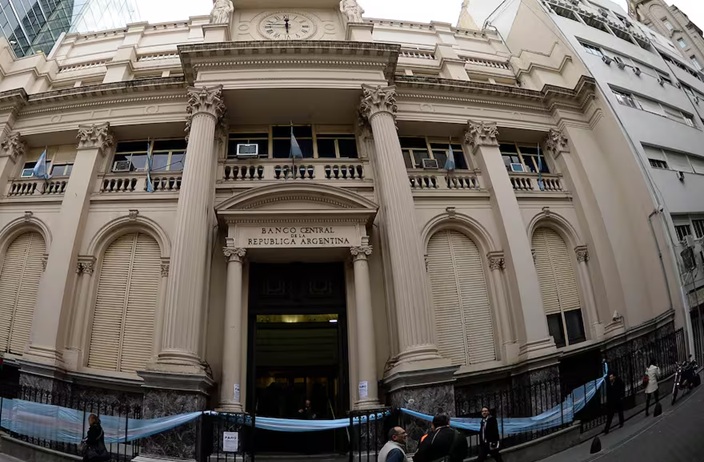
El Banco Central (BCRA) trabaja para acelerar el primer proyecto de su iniciativa de open finance y habilitar a los usuarios financieros a compartir sus datos entre entidades bancarias, billeteras y organismos públicos con el objetivo de ampliar la oferta de crédito.
La lógica detrás de este proyecto es lo que se conoce como “Open finance” o finanzas abiertas, que apunta a que la información de los usuarios financieros es propia y se tiene que poder compartir en función de sus propias preferencias. Al reunir más información sobre los usuarios, las entidades podrán ofrecer mejores ofertas crediticias ajustadas a las necesidades de cada persona.
A principios de 2025, la autoridad monetaria había anunciado su intención de avanzar en ese camino. Sin embargo, la implementación no es tan sencilla. Cada jugador de la industria financiera tiene datos propios que logró reunir a lo largo del tiempo -con la correspondiente inversión- y el BCRA tuvo que hacer un trabajo para conciliar esas posturas.
La salida que encontró el regulador bancario para dar los primeros pasos es apuntar a una solución de apertura de los datos de los contribuyentes en ARCA. A requerimiento del cliente, la información tributaria se podrá compartir con las entidades del sistema financiero, de modo tal que pueda ampliar el conocimiento sobre el usuario y mejorar la oferta crediticia. En ese caso, tanto bancos como billeteras están de acuerdo en acceder a la información y se pusieron a trabajar en eso.
El director del BCRA, Pedro Inchauspe, confirmó en un evento organizado por la Cámara de Medios de Pago que las pruebas para estandarizar los procedimientos de autenticación de identidad y consentimiento se estarán realizando hasta fin de año y que esperan que salgan masivamente en 2027.
“El primer caso de uso va a ser con datos de ARCA, con lo cual estamos mucho más cerca del Open Data que del Open Finance. Obviamente, vamos a estar utilizando esa data para el objetivo que nosotros tenemos, que tiene que ver con el crédito”, explicó. Y agregó que sobre esa base se van a ir incorporando después más servicios y organismos.
“Obviamente, tiene una carga operativa y económica para los que están obligados a participar. El resto lo hará si considera que atrás hay un caso de negocio o un servicio que le quiere ofrecer a sus clientes”, detalló Inchauspe.
La decisión va en la misma línea de otras similares que buscan ampliar y personalizar la oferta de crédito para generar un repunte del financiamiento en 2027.
Si bien los proyectos de finanzas abiertas arrancaron hace más de una década en otras partes del mundo, Inchauspe dijo que eso constituye una ventaja para la Argentina, ya que los reguladores de otros países comparten con el BCRA los aprendizajes del camino recorrido.
Las finanzas abiertas
El modelo de Open Finance o finanzas abiertas está a la vanguardia en el manejo de la información financiera. La regla básica es que el cliente es dueño de sus datos y puede dar acceso a ellos a la entidad que desee con el objetivo de configurar su perfil crediticio.
Un trabajo publicado por el FMI, el Banco Mundial, el Banco Internacional de Pagos, la ONU y el Grupo Consultivo de Ayuda a la Población más Pobres se refirió a la adopción de las finanzas abiertas e hizo una serie de recomendaciones a las autoridades de los países para que adopten un enfoque que equilibre la protección del consumidor con el fomento de la innovación.
Entre otras cuestiones, sugirieron:
- Implementar una regulación proporcional y basada en el riesgo que determine claramente las normas para el acceso autorizado a los datos de los clientes.
- Garantizar la implementación de un marco sólido de protección del consumidor y de datos.
- Asegurar que el público esté bien informado sobre las finanzas abiertas.
- Facilitar la amplia participación de los proveedores de servicios financieros y considerar sumar otros grandes proveedores de datos.
- Supervisar e influir en los precios para apoyar los objetivos de las políticas, así como establecer principios de compensación.
TN
