
Con el dólar mayorista en torno a $1.515, lejos del techo de la banda, Javier Milei aseguró tener USD 125.000 M “en la billetera” para enfrentar una corrida el año próximo. Un anuncio así, sin presión cambiaria a la vista, habla más de lo que el Gobierno espera para 2027 que del presente.
En esa cifra se suman elementos distintos: el superávit comercial, el RIGI, las compras del BCRA y una refinanciación de deuda que el Gobierno da por hecha, además de herramientas para contener una corrida. Los swaps con otros bancos centrales aportan liquidez si se activan y la venta de futuros permite cubrirse ante una suba del dólar sin gastar reservas.
Ese conjunto puede servir de respaldo en un momento de tensión, pero considera sólo los dólares que podrían entrar. Para saber si alcanzan, también hay que descontar los que salen por importaciones, viajes, intereses y deudas, además de los que las familias compran para ahorrar.
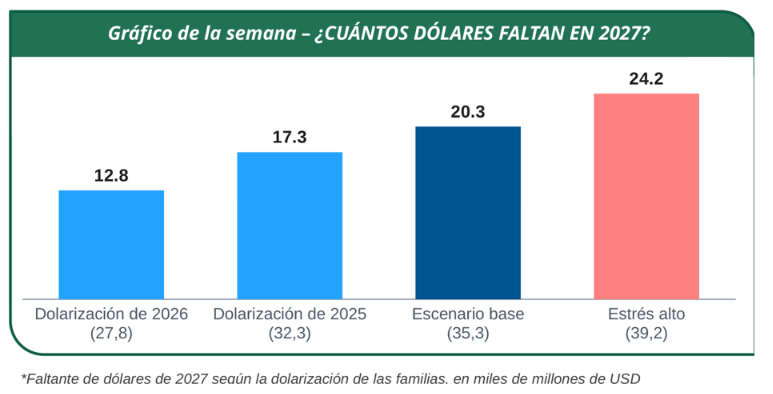
En 2027, según nuestro escenario base, el comercio exterior, la deuda de empresas, el RIGI y otros ingresos dejarían unos USD 32.500 M, ya descontados importaciones, servicios, intereses y utilidades. Como las familias destinarían cerca de USD 35.000 M a ahorrar en dólares, el saldo del sector privado sería negativo en unos USD 2.500 M.
El Tesoro y el BCRA deben pagar USD 29.300 M de deuda y tienen asegurados USD 11.700 M, entre organismos internacionales, refinanciaciones y colocaciones locales. Les faltan USD 17.600 M. Sumado el saldo privado, el faltante total rondaría los USD 20.000 M en el año.
Los USD 35.300 M de ahorro no son un supuesto exagerado: en 2025, con cepo hasta abril y elecciones legislativas, las familias compraron USD 32.300 M. Si en los tres meses previos a la votación se repitieran los USD 6.000 M mensuales del año pasado, el faltante superaría los USD 24.000 M.
La elección también influye en la decisión de ahorrar en dólares. Por eso seguimos todos los meses dos encuestas publicadas esta semana: la de AtlasIntel, una firma que trabaja junto con Bloomberg, y la Encuesta de Satisfacción Política de la Universidad de San Andrés (ESPOP).
El informe de AtlasIntel incluyó una pregunta a más de 2.000 personas: ¿El Gobierno de Milei es mejor o peor que el de Alberto Fernández? Aunque el expresidente tiene una imagen negativa del 82% y su gestión terminó muy deteriorada, las respuestas llaman la atención: 45,0% dijo mejor, 9% igual y 45,9% declaró peor.
El informe permite analizar las respuestas según el voto de 2025. Entre quienes votaron a Provincias Unidas (el centro en disputa para 2027), sólo el 25% respondió que el Gobierno de Milei es mejor.
La ESPOP preguntó a quién votarían si la elección fuera hoy: 26% eligió a La Libertad Avanza, 24% al peronismo y 26% todavía no sabe, mientras el oficialismo conserva sólo al 41% de quienes votaron a Patricia Bullrich. Con una elección tan abierta, quienes pueden ahorrar encuentran motivos para cubrirse en dólares antes de octubre.
Como el faltante deberá cubrirse de alguna manera, la pregunta es con qué. Si antes de octubre no se mueve el tipo de cambio ni se introducen restricciones, quedan reservas, deuda y tasas altas para retener pesos. Las dos primeras reducen el margen de quien gobierne desde diciembre de 2027 y la tercera frena la actividad en plena campaña.
SECCIÓN NACIONAL
Inflación a dos velocidades
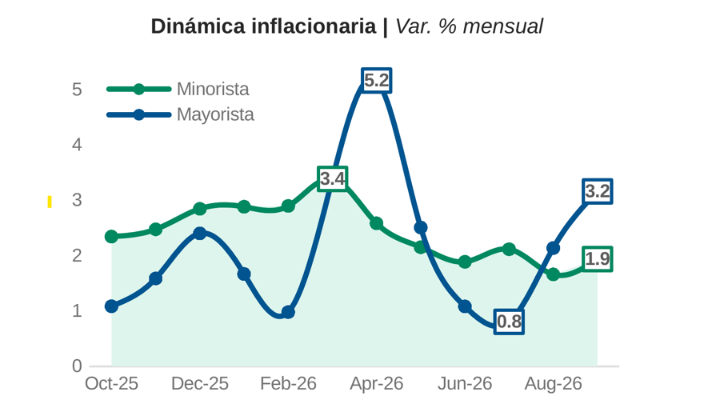
La inflación de septiembre fue del 1,9% y se aceleró levemente desde el 1,7% de agosto, aunque se mantuvo dentro de lo esperado por la mayor suba de precios regulados. La sorpresa estuvo en el índice de precios internos al por mayor (IPIM), que escaló al 3,2% mensual, su tercera mayor suba del año.
La aceleración de los precios mayoristas estuvo impulsada por los componentes energéticos. El petróleo crudo y el gas subieron 15% y aportaron 1,4 puntos del aumento total. Al sumar refinados y electricidad, la energía explica el 57% de la suba. Si se descuenta este componente, los precios mayoristas habrían aumentado sólo 1,8%, bastante menos que el índice general.
En el bolsillo de las familias, los gastos inflexibles aumentaron 2,1% en septiembre, lo que limitó parte de la recuperación del ingreso disponible. El rubro de vivienda y servicios públicos subió 3,1%, los alimentos 2% y el transporte 1,2%. Son gastos relevantes para los hogares porque dejan menos margen para otros consumos.
La moderación del transporte no se debió a tarifas congeladas: el transporte público subió 2,4% a nivel nacional y acumula 37% en el año. En cambio, los combustibles de surtidor aumentaron apenas 0,8% por tercer mes consecutivo por debajo del 1%. En lo que va de 2026, acumulan una suba del 28,5%, frente al 77% del petróleo crudo mayorista.
Detrás de esa diferencia está YPF, que concentra más de la mitad del mercado e incide directamente en los precios de surtidor. Desde abril aplica un mecanismo amortiguador, conocido como “buffer”, que absorbe parte de las subas del Brent y traslada los aumentos de manera gradual.
Así, los combustibles amortiguan por ahora el impacto de los precios internacionales mientras las tarifas públicas siguen subiendo. Sin embargo, una parte de los mayores costos podría trasladarse más adelante a los precios minoristas.
La caída del empleo se prolonga
Según el SIPA, que registra los aportes de cada asalariado, el empleo privado registrado cayó 12.700 puestos en julio, sin estacionalidad (−0,2%). Fue el 14.º mes consecutivo de baja y el nivel, 6,11 millones, es el más bajo desde marzo de 2022.
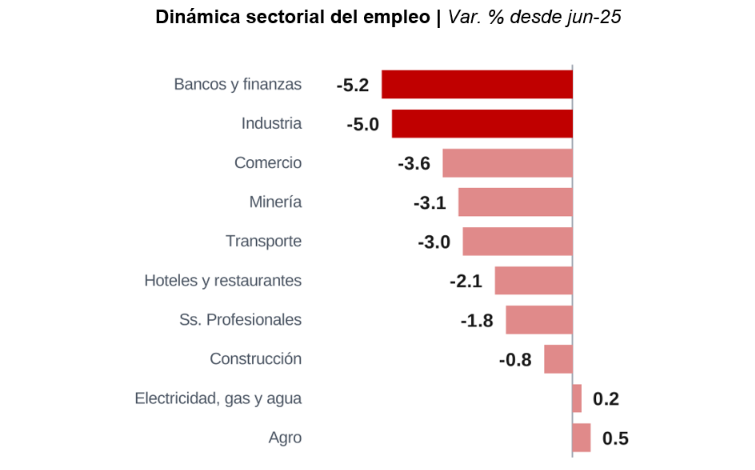
Desde junio de 2025 se perdieron 160.000 puestos (−2,6%). Julio interrumpió la moderación del primer semestre, cuando la pérdida mensual promedió 8.800.
En el mismo período, el monotributo sumó 59.000 inscriptos. Parte del empleo asalariado podría estar siendo reemplazado por trabajo independiente, sin aguinaldo, vacaciones pagas ni aportes del empleador.
Por sectores, las mayores caídas desde junio de 2025 se registraron en intermediación financiera (−5,2%), industria (−5,0%) y comercio (−3,6%). Por su tamaño, los dos últimos explican casi dos de cada tres puestos perdidos.
La baja alcanzó a 21 de las 24 provincias, y las cuatro del NEA están entre las seis más afectadas (Misiones −6,6%, Corrientes −6,1%, Formosa −5,0% y Chaco −4,9%).
Para agosto, el adelanto de la Encuesta de Indicadores Laborales muestra una baja de apenas 0,02%. La caída continuaría, aunque a menor ritmo.
El tesoro eligió plazo
En la licitación del miércoles, el Tesoro eligió pagar más para extender vencimientos en pesos. Debía afrontar $4,85 billones y adjudicó $6,61 billones, con una renovación del 136%. Además, el 59% de los títulos colocados vence después de las elecciones de 2027.
La vida promedio de las emisiones pasó de 210 a 535 días. Un bono a 2029 pagará TAMAR (tasa de depósitos mayoristas) más 10,1 puntos porcentuales. El Gobierno rechazó cerca del 40% de las ofertas por una letra de enero, aunque podía renovar la deuda a menor costo en el tramo corto.
La decisión busca reducir la dependencia de cada licitación futura. Distribuir los pagos permite negociar con mayor margen, aunque obliga a convalidar tasas más altas. Los bonos en pesos avanzaron 0,6% en promedio durante la semana y los ajustados por inflación con vencimiento en 2027 subieron más de 1%.
En dólares, la estrategia es diferente: el Tesoro evita financiarse al 11% o 12% anual que hoy exige el mercado y apuesta a sumar reservas. El Banco Central compró USD 642 M en cuatro ruedas, tanto como en las diez anteriores, y acumula USD 983 M en octubre.
El ritmo de compras pasó de USD 22 M diarios en septiembre a unos USD 90 M en octubre. Las reservas brutas volvieron a superar los USD 50.000 M. Parte de la oferta de divisas proviene de deuda emitida por provincias y empresas, pero ese ingreso podría moderarse.
Las compras recientes se apoyan en parte en esos ingresos, que podrían ser transitorios. Mientras tanto, el riesgo país subió de 589 a 648 puntos básicos, pese a la caída de las tasas estadounidenses y a la mejora de otros bonos emergentes. El mercado sigue exigiendo rendimientos altos para prestarle dólares al Tesoro.
La combinación también exige administrar la liquidez en pesos. El Central los inyecta al comprar dólares y el Tesoro los absorbe al colocar deuda. La licitación retiró $1,75 billones netos, las cauciones (préstamos de corto plazo) llegaron al 25% anual y el Gobierno habría inyectado cerca de $1 billón para aliviar la tensión.
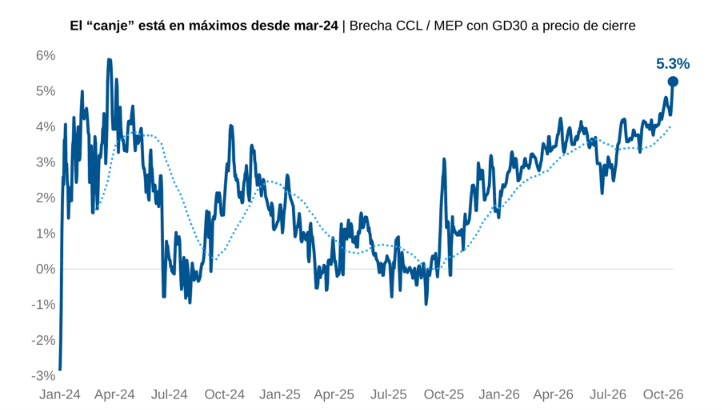
La demanda de cobertura persiste. La brecha entre el dólar CCL (transferido al exterior) y el MEP superó el 5%, su máximo desde marzo de 2024 según el canje con bonos GD30. Esa diferencia refleja una mayor disposición a pagar por obtener dólares fuera del país, pese a las compras del BCRA.
El Gobierno logró extender vencimientos en pesos y fortalecer sus reservas. Aun así, las tasas elevadas y la brecha cambiaria reflejan tensiones que todavía persisten.
El desafío será sostener las compras de dólares cuando se modere la oferta vinculada a emisiones provinciales y corporativas, sin volver a tensionar la liquidez en pesos.
SECCIÓN MUNDO
Sube la inflación pero bajan las tasas: culpa de la IA
La inflación estadounidense se aceleró, pero bajaron los rendimientos de los bonos del Tesoro. La explicación está en las dudas sobre la inteligencia artificial (IA): los inversores cuestionan cómo se financiará la expansión de centros de datos que impulsó las perspectivas de crecimiento.
El IPC de septiembre subió 0,65% mensual y 3,7% interanual, mientras los precios mayoristas aumentaron 1,3%, más del doble de lo esperado. Aun así, el bono a diez años pasó de rendir 5,32% el miércoles a cerca de 5,10% al cierre y el de treinta años bajó a 5,43%.
Las tensiones se concentraron en las tecnológicas. El índice de semiconductores perdió 11% en cinco ruedas, CoreWeave cayó 15% en un día y se encareció el seguro contra el impago de su deuda. SoftBank emitió USD 11.000 M en bonos de alto rendimiento y varias empresas postergaron sus salidas a bolsa.
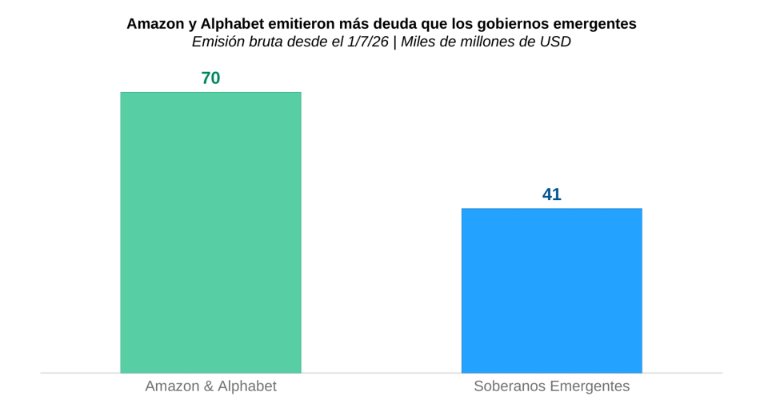
TSMC y ASML elevaron sus proyecciones: la demanda de chips sigue firme. La duda está en cómo financiar la expansión. Desde julio, Amazon y Alphabet emitieron USD 70.000 M en bonos, frente a USD 41.000 M de todos los gobiernos emergentes. Esa magnitud expone la presión sobre el mercado de crédito.
El auge de la IA alentaba el crecimiento y la emisión de bonos corporativos, elevando las tasas largas. Si la inversión se enfría, podrían caer ambas variables. La expectativa de menor crecimiento favorece la compra de bonos del Tesoro, cuyos rendimientos bajan cuando suben sus precios, incluso con inflación elevada.
El consumo tampoco muestra demasiada fortaleza. Las ventas minoristas crecieron 0,8% en septiembre, impulsadas por combustibles caros, pero las que se utilizan para calcular el PBI avanzaron apenas 0,1% mensual. Los salarios reales caen 0,7% interanual y algunas estimaciones atribuyen 0,6 puntos del crecimiento a la expansión de la IA.
La Reserva Federal enfrenta inflación persistente y riesgos de menor actividad. El PCE núcleo, su indicador preferido, rondaría el 0,35% mensual. Tras el IPC, la probabilidad de una suba de tasas el 28 de octubre superó el 50%, pero cerró cerca del 15%. La caída bursátil y el crédito caro podrían enfriar la economía sin otra intervención de la Fed, aunque las condiciones financieras podrían cambiar rápidamente.
Las bolsas mostraron una rotación sectorial, más que una salida generalizada del riesgo. Las tecnológicas más endeudadas retrocedieron, mientras el Russell 2000, índice de empresas pequeñas, ganó 1,3% el jueves. Los inversores distinguen el potencial comercial de la IA del costo de financiar una expansión cuya rentabilidad todavía debe demostrarse.
La baja de las tasas largas puede aliviar el crédito, pero su origen revela un riesgo para el crecimiento estadounidense. Si el sector que sostuvo gran parte de la inversión reduce su ritmo, el alivio financiero podría acompañarse de menor actividad. El desafío será que los ingresos de la IA permitan sostener las inversiones y las deudas asumidas.
Dinámica | Economía y Estrategia: Consultora dedicada al análisis económico y asesoramiento en gestión de PyMEs. Comentanos tu caso: info@dinamicaeye.com
