
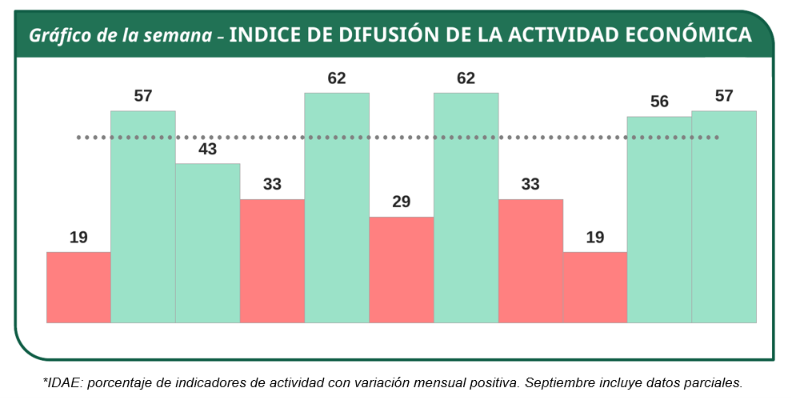
Tras la caída de 2,9% del EMAE en julio, agosto y septiembre muestran señales de recuperación. La mejora aparece en más sectores y permite pensar que lo peor podría haber quedado atrás. Sin embargo, la magnitud del rebote sigue siendo una incógnita.
Para seguir ese movimiento, en Dinámica elaboramos el Índice de Difusión de la Actividad Económica (IDAE), que reúne 21 indicadores vinculados con producción, consumo y empleo y calcula qué proporción crece cada mes. Pasó de 19% en julio a 55,6% en agosto y 57,1% en septiembre, todavía con datos parciales.
Que más de la mitad de los indicadores aumente suele anticipar una suba del EMAE, aunque no asegura su intensidad. En septiembre, destacan los despachos de cemento (+7,1%) y los patentamientos de autos (+16,2%) y motos (+9,9%). También creció 2,7% la recaudación real de la Seguridad Social, vinculada al empleo y los salarios registrados.
Ahora bien, los datos oficiales de agosto moderan el entusiasmo. La industria creció 1,9% y la construcción apenas 0,4%, luego de desplomarse 5,1% y 4,4% en julio. Ambas siguen más de 3% por debajo de junio. El signo mejoró, pero la recuperación fue bastante “amarreta”.
Aunque la demanda de energía industrial creció 1,9% en septiembre después de cuatro meses de bajas, la producción automotriz retrocedió 3,9%, descontando factores estacionales. El contraste muestra que la mejora de algunos indicadores todavía convive con dificultades importantes en sectores centrales de la producción.
Las dificultades también se reflejan en el consumo. Las ventas minoristas de CAME cayeron 1,2% en septiembre y acumulan tres meses seguidos de baja. El crédito personal, descontada la inflación, lleva doce meses consecutivos de caída y retrocedió 8,5% en ese período, lo que limita cualquier recuperación rápida.
El REM, que reúne pronósticos de consultoras y bancos, estima una caída de 1% del PBI en el tercer trimestre, aunque proyecta un rebote de 1,8% en el último. Las mejoras de agosto y septiembre respaldan esa posibilidad, pero todavía falta confirmarla con los próximos datos.
Los pronósticos para todo 2026 muestran cuánto se redujeron las expectativas de crecimiento. A fines de 2025, el REM esperaba una expansión de 3,5% con inflación de 20,1%. Ahora se prevén apenas 1,5% de crecimiento y una suba de precios de 30%. La distancia es considerable, pese al rebote reciente.
Además, la expectativa para el dólar de diciembre se redujo de $1.753 a $1.614. Es decir, ahora se proyecta más inflación con un dólar más bajo que el previsto originalmente. La combinación presiona sobre los márgenes de quienes exportan o compiten con productos importados y dificulta recuperar actividad y empleo.
Para 2027 se proyectan 2,5% de crecimiento y 21,2% de inflación, contra 3,2% y 12,7% esperados a fines de 2025. El pronóstico se deterioró, pero aún supone que la economía crece y con una baja significativa de la inflación. Si el dólar pierde su papel de ancla en un año electoral, incluso esos números podrían resultar optimistas.
SECCIÓN NACIONAL
Buen dato de inflación en CABA
El jueves se conoció el dato de inflación de CABA de septiembre, el cual marcó una suba mensual del 1,8% en el nivel general de precios, apenas una décima por encima de agosto. De esta manera, en lo que va del año el índice de precios de la ciudad acumula una suba del 23,7%, mientras que la variación contra igual mes de 2025 fue del 32,9%.
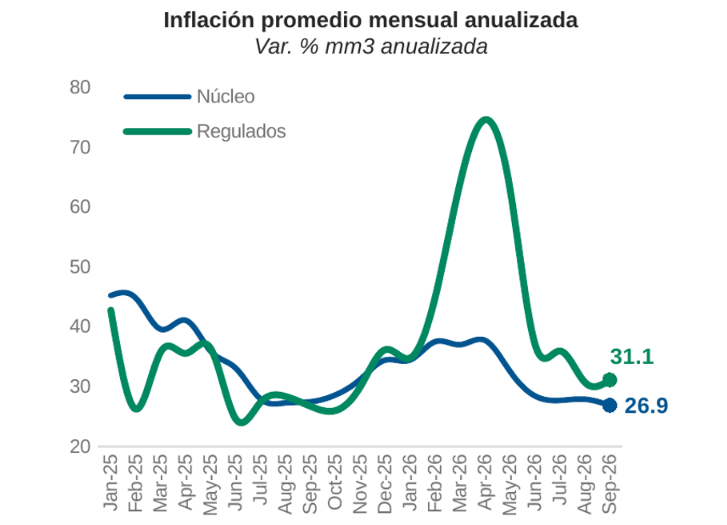
Si descomponemos la dinámica y excluimos la incidencia de los precios estacionales (+2,3%) y regulados (+2,1%), la inflación núcleo fue del 1,7% (vs. 2,1% de agosto), el registro más bajo desde mediados de 2020. Esto redondea un excelente dato en términos inerciales, si miramos el promedio de los últimos 3 meses en términos anualizados el componente núcleo ya corre al 26,9% anual (gráfico).
En los mismos términos, los precios regulados continúan un par de escalones arriba (+31% anualizado), pero mermando significativamente las presiones de corrección del primer trimestre del año. A nivel rubros, las tarifas energéticas avanzaron 1,3% (luz) y 2,2% (gas).
Por su parte, los precios de los alimentos crecieron 2,2% incididos por la suba estacional de las verduras (+11,3%). Las carnes y derivados rondaron +1,3% y los lácteos +1,9%.
Siguiendo con los rubros destacados, las indumentarias volvieron a aumentar (+2,8%) después de tres meses consecutivos a la baja.
INDEC publica el dato de inflación nacional la semana próxima y con este panorama que adelanta CABA difícilmente vuelva al 2% mensual. En meses de corrección de precios relativos como septiembre, la Ciudad suele dar por encima del nacional debido a que los regulados ponderan más en su canasta de cálculo.
El rebote de agosto se quedó (muy) corto
Entre la industria y la construcción se concentra el 64% de la pérdida de empleo atravesada durante la gestión Milei: 180.000 de los 281.000 puestos son de estos dos sectores, que sufrieron un revés de actividad desde el tercer trimestre.
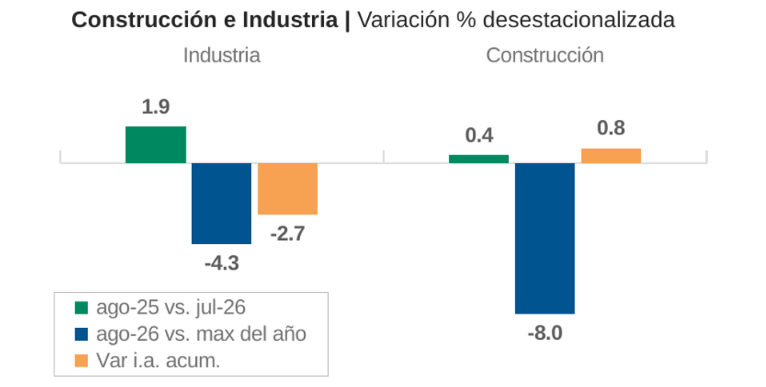
Se conocieron los índices de producción del INDEC: IPI Manufacturero (Industria) e ISAC (Construcción). En agosto ambos arrojaron un avance mensual positivo pero que conviene relativizar tras la caída de julio.
La industria creció 1,9% frente a julio, una recuperación muy parcial si tenemos en cuenta la caída de 5,1% del mes previo. De hecho, si comparamos con el mejor momento del año para el sector (marzo) se posiciona -4,3%, y en el acumulado de los ocho meses vs. el año pasado la caída se consolida en -2,7%.
En septiembre, los indicadores adelantados no dejan señales claras. La demanda de energía en establecimientos industriales avanzó 1,9%, mientras la producción automotriz retrocedió 3,9%.
La actividad de la construcción mostró un avance de apenas 0,4% en agosto, después de acumular una caída de 8,4% entre mayo y julio. En el acumulado del año todavía crece 0,8%, gracias al pico de actividad alcanzado en mayo. Frente a los niveles de 2023, sin embargo, se ubica 24,4% por debajo.
Los despachos de cemento portland anticiparon una mejora durante septiembre, con un crecimiento mensual de 7,1%, mientras el Índice Construya retrocedió 1,0%.
Brasil ayuda, pero 2027 sigue siendo clave
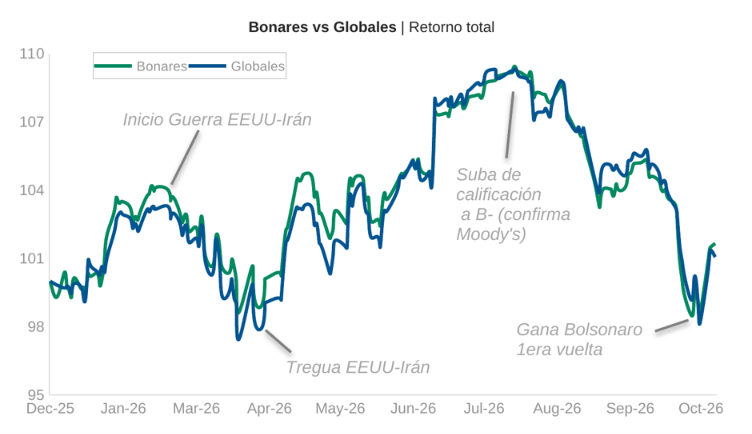
La primera vuelta brasileña impulsó a los activos locales. Tras la ventaja de Flávio Bolsonaro sobre Lula, el riesgo país bajó de 655 puntos básicos a 599 el lunes y tocó 573 el martes. Los bonos subieron y el Merval en dólares ganó cerca de 5%.
El entusiasmo perdió fuerza cuando repuntaron las tasas estadounidenses de largo plazo y el riesgo país regresó a 585 puntos básicos. Mientras el real se apreciaba 4,2% y el Ibovespa alcanzaba récords, el peso casi no se movió. El impulso regional mejoró los precios, pero las restricciones locales permanecieron.
Los bonos que vencen antes y después de las elecciones de 2027 muestran otra señal. La tasa implícita entre los Bonares 2027 y 2028 ronda el 19,5% anual. Esa tasa refleja cuánto más exigen los inversores por prestar al país una vez terminado el mandato actual.
Las consecuencias alcanzan al Tesoro. El Bonar 2029 llegó a rendir 11,8% en dólares, muy por encima de su tasa de colocación. Con esos costos, emitir deuda nueva resulta poco viable. Por eso gana terreno la posibilidad de refinanciar Bonares para afrontar vencimientos de 2027.
En el mercado de pesos, la licitación del 14 de octubre enfrentará vencimientos por $4,9 billones. El Gobierno lleva varias colocaciones sin instrumentos posteriores a 2027, mientras los títulos ajustables por TAMAR ofrecen rendimientos mayores que al momento de su emisión. La dificultad para extender plazos aparece en moneda local.
El REM tampoco despejó las dudas económicas. Sus participantes recortaron de 2,1% a 1,5% el crecimiento esperado para 2026 y estiman una caída de 1% del PBI en el tercer trimestre. La contrapartida es que anticipan un rebote de 1,8% en el cuarto, que permitiría evitar una recesión prolongada.
El crédito todavía no acompaña. En septiembre, los préstamos en pesos cayeron 0,8% real mensual y las tarjetas retrocedieron 2,4%, descontando los efectos estacionales. Aunque bajaron las tasas de corto plazo, la mora elevada reduce el margen para que hogares y bancos reactiven el financiamiento.
El dólar oficial cotizó cerca de $1.515, 27% por debajo del techo de la banda. El BCRA compró apenas USD 14 M el lunes y luego entre USD 41 y 45 M diarios. Las reservas brutas rondaron USD 49.300 M, pero los vencimientos de deuda absorben parte de esa acumulación.
Las emisiones corporativas y provinciales aportan dólares transitorios. Quedarían USD 4.600 M por liquidar, frente a USD 2.600 M de vencimientos y recompras hasta marzo. Pero septiembre registró las mayores compras netas de dólares de sectores no agropecuarios desde las elecciones de 2025, presionando sobre la acumulación de reservas.
La oferta más alta por AySA fue de USD 340 M, debajo de lo esperado, y las inversiones en energía y minería aportarían dólares más adelante. Si el balotaje brasileño aporta alivio financiero, acumular reservas y mejorar el perfil de vencimientos daría al Gobierno mayor margen para atravesar 2027.
SECCIÓN MUNDO
Estados Unidos paga más, el mundo también
El rendimiento del bono del Tesoro estadounidense a diez años llegó al 5,36% anual, máximo desde 2002, y terminó cerca del 5,24%. La suba encarece los préstamos en buena parte del mundo, aunque también vuelve más atractiva la deuda estadounidense para los inversores que buscan seguridad.
Las actas de la Fed mostraron que la mayoría considera apropiada otra suba de tasas antes de fin de año. La inflación todavía preocupa: en el sector de servicios estadounidense aumentó la presión sobre los costos y el petróleo superó nuevamente los USD 100 por barril.
A ese problema se suma el déficit fiscal estadounidense, cercano al 6% del PBI. El Tesoro necesita conseguir compradores para una cantidad creciente de bonos y, para atraerlos, ofrece rendimientos elevados. Incluso si la Fed espera hasta diciembre, el crédito de largo plazo puede seguir siendo caro.
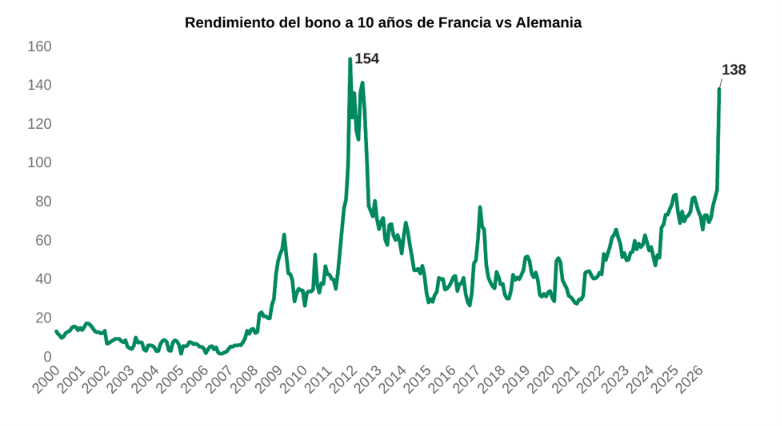
Europa ofrece otra señal de cómo cambió el costo del financiamiento. A fines de agosto, Francia pagaba unos 80 puntos básicos más que Alemania por bonos a diez años. Esta semana, esa diferencia superó los 140, es decir, 1,4 puntos porcentuales. Es uno de los niveles más altos desde 2012.
Francia y Alemania comparten la política monetaria. Por eso, una diferencia tan grande responde especialmente a los riesgos propios de Francia. Su déficit supera el 5% del PBI y el Gobierno prevé emitir unos € 340.000 M en deuda durante 2027, en medio de tensiones políticas.
Pese al encarecimiento del crédito, sigue habiendo compradores de deuda. En Estados Unidos, la licitación del miércoles de bonos del Tesoro a diez años recibió una demanda muy fuerte. Además, los fondos de bonos captaron casi USD 20.000 M en la semana, mientras los fondos de acciones registraron retiros.
Tampoco Wall Street perdió el impulso. El S&P 500 acumula una ganancia superior al 14% en el año y se espera que las utilidades empresarias del tercer trimestre crezcan cerca del 30% interanual. Esas perspectivas ayudan a sostener las cotizaciones pese a tasas de interés elevadas.
Claro que el entusiasmo bursátil se concentra en pocas compañías, especialmente las vinculadas con inteligencia artificial. El jueves, las dudas sobre las ventas de OpenAI hicieron caer al Nasdaq y a los fabricantes de chips. El episodio mostró cuánto dependen algunos precios de expectativas de crecimiento muy ambiciosas.
Mientras tanto, el dólar se fortaleció y el euro cayó a mínimos de diecisiete meses. Para los países emergentes, conseguir capital se vuelve más exigente cuando Estados Unidos ofrece intereses altos. Sin embargo, como muestra la diferencia entre Francia y Alemania, la situación propia de cada país también pesa.
Para Argentina, las tasas externas más altas agregan exigencias, aunque los proyectos capaces de generar dólares pueden seguir atrayendo inversiones. El ejemplo francés deja una advertencia de alcance mayor: incluso dentro de una moneda común, cada país termina pagando por sus propios problemas fiscales y por la incertidumbre política.
Brasil: del resultado electoral al desafío económico
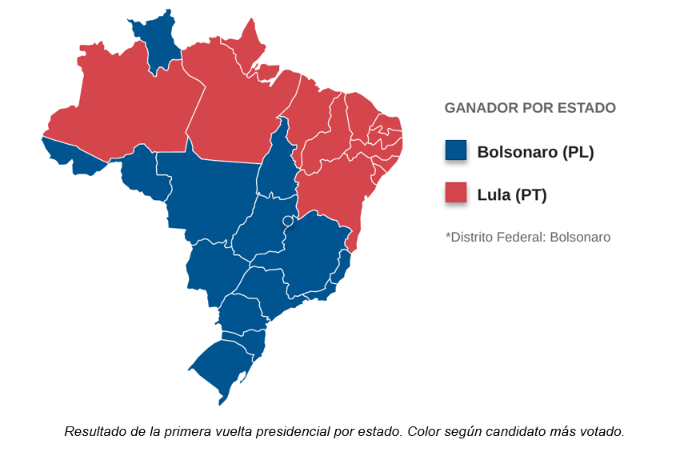
La primera vuelta presidencial de Brasil dejó a Flávio Bolsonaro (PL) con el 47,03% de los votos válidos, frente al 45,16% de Lula (PT). La diferencia sorprendió a buena parte de las encuestas y llevó la definición al balotaje del 25 de octubre.
El resultado tuvo una distribución territorial marcada. Bolsonaro encabezó la votación en 14 estados y en el Distrito Federal, mientras Lula ganó en 12 estados, principalmente en el Nordeste. El PL también amplió su presencia en el Senado, donde pasó de 15 a 28 bancas.
Los mercados reaccionaron con fuerza el lunes siguiente. El real se apreció 4,1% frente al dólar y el Ibovespa, principal índice bursátil brasileño, subió 7,7% hasta alcanzar un récord. Los inversores interpretaron el resultado como una mayor posibilidad de políticas fiscales más austeras y reformas económicas.
Ese optimismo también alcanzó a las tasas de interés que los inversores esperan para los próximos años, que bajaron más de un punto porcentual. Sin embargo, la tasa oficial continúa en 13,75% y la inflación interanual de septiembre llegó a 4,58%. La mejora en los precios financieros refleja expectativas que todavía deben concretarse.
El principal desafío sigue siendo fiscal. La deuda pública ronda el 83% del PBI y una parte importante del gasto está comprometida por jubilaciones, leyes y otras obligaciones. Por eso, incluso un gobierno dispuesto a reducir el déficit necesitaría acuerdos políticos y tiempo para implementar cambios que modifiquen las cuentas públicas.
La magnitud del movimiento financiero también respondió a que muchos fondos internacionales tenían poca exposición a Brasil antes de votar. La sorpresa electoral incentivó nuevas compras de acciones y bonos, que reforzaron la suba inicial. Parte de esos flujos podría revertirse si las reformas esperadas encuentran obstáculos, especialmente con tasas internacionales elevadas.
Una mayor representación parlamentaria del PL puede facilitar negociaciones, aunque sumar bancas no garantiza la aprobación de reformas. Hasta el balotaje, el mercado seguirá interpretando los movimientos políticos y las perspectivas económicas. La diferencia entre la reacción inmediata y los resultados de una futura gestión todavía es considerable.
Para Argentina, la evolución brasileña importa por el comercio, las inversiones y la conexión entre los mercados financieros regionales. Un Brasil más estable y con perspectivas de crecimiento podría resultar favorable, aunque ese escenario dependerá de las políticas que finalmente se apliquen. La primera vuelta abrió expectativas; la economía pondrá a prueba su alcance.
Dinámica | Economía y Estrategia: Consultora dedicada al análisis económico y asesoramiento en gestión de PyMEs. Comentanos tu caso: info@dinamicaeye.com
