
Axel Kicillof dio esta semana otro paso en su proyección nacional y, pocos días después, viajó a Nueva York para reunirse con fondos de inversión. A más de un año de las elecciones, no se trata de un hecho aislado. Esto muestra que 2027 ya empezó a entrar en conversaciones financieras que hasta hace poco parecían más lejanas.
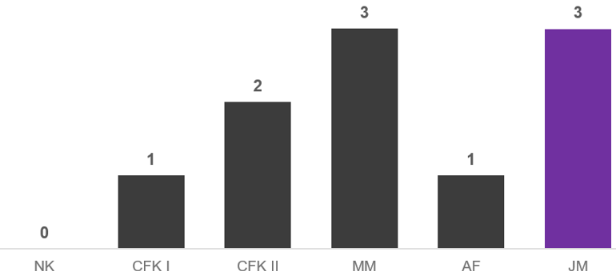
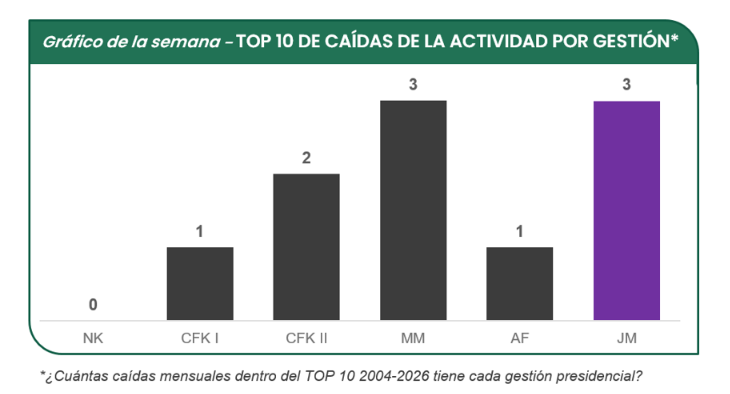
El momento no pudo ser menos oportuno. Mientras la política adelantaba su calendario, el EMAE cayó 2,9% en julio frente a junio y quedó como la cuarta mayor baja mensual desde 2004 a la fecha. La actual gestión ya acumula tres de las diez caídas más fuertes de toda la serie (gráfico).
También la pobreza interrumpió la mejora previa: pasó de 28,2% en el segundo semestre de 2025 a 32,3% en el primero de 2026, un aumento de 4,1 puntos porcentuales. No borra el descenso anterior, pero muestra cuánto cuesta sostenerlo cuando la actividad pierde fuerza y el mercado laboral deja de acompañar.
A ese deterioro real se sumó el financiero. El riesgo país cerró en 609 puntos básicos, casi 200 por encima del mínimo de julio. Las tasas internacionales explican una parte, pero los bonos argentinos vienen rindiendo peor que otros emergentes. La incertidumbre doméstica empezó a agregar su propia prima antes de que la campaña haya comenzado.
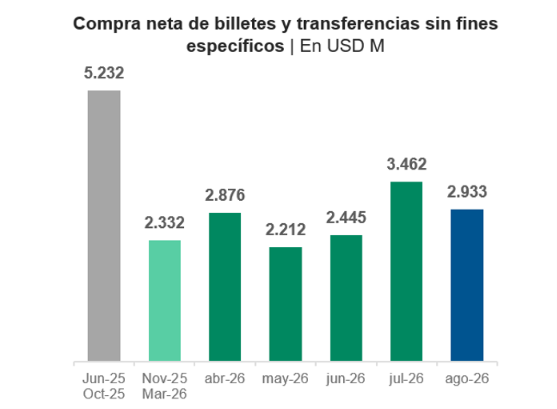
El frente cambiario, en cambio, todavía ofrece una señal de estabilidad. En agosto, el BCRA compró USD 770 M y las personas adquirieron USD 3.366 M netos, un monto alto aunque menor al de julio. El endeudamiento siguió aportando divisas, mientras la inversión directa todavía no aparece como un motor relevante.
Que el dólar no se haya convertido en un problema es importante, porque evita que una semana mala derive en un desequilibrio simultáneo de todos los frentes. Y obliga a matizar el diagnóstico: no esperamos un deterioro lineal hasta las elecciones. Habrá rebotes, mejoras parciales y semanas en las que los bonos recuperen terreno.
Lo que sí cambia es el tiempo disponible. Cuando las candidaturas se consoliden y 2027 empiece a dominar las decisiones de inversión, ahorro y financiamiento, será razonable esperar más volatilidad. Lo ocurrido ahora funciona como un aviso temprano de cuánto puede pesar esa transición si la economía llega sin una dinámica firme de crecimiento.
¿Qué puede cambiar en los próximos meses? Si la cosa sigue así, poco y nada. A nuestro entender, falta una buena cuota de pragmatismo del Ejecutivo. Así como comprar reservas era resistido por Caputo y Milei y hoy se festeja haber comprado más de USD 14.000 M en 2026, intuimos que estimular la economía va a transformarse en el próximo pedido a gritos de “el mercado”.
El problema es que cualquier impulso tarda en convertirse en actividad y empleo. Incluso si aparecieran medidas en el último trimestre, puede quedar poco tiempo para ganar velocidad antes de que la política vuelva a imponer un frenazo.
La única certeza en este escenario es que se vienen meses muy movidos en la macro.
SECCIÓN NACIONAL
La actividad empezó el segundo semestre al rojo vivo
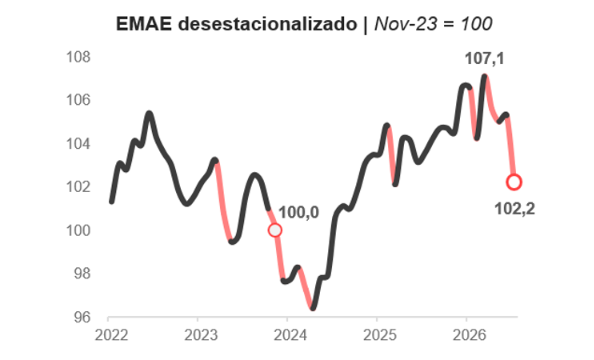
La economía retrocedió en julio, y no es una novedad: varios indicadores lo venían anticipando. Lo que sorprendió fue la magnitud. El EMAE (INDEC) cayó 2,9% mensual, la mayor baja desde la pandemia y la cuarta más profunda de los últimos 22 años si se excluye 2020. Con ella, la gestión Milei ya suma cuatro retrocesos mensuales dentro del top 20 de caídas.
Tras un primer semestre de serrucho, la serie rompió el piso y quedó por debajo de los niveles del año pasado: está -4,1% vs dic-25 y -1,4% vs jul-25 (desestacionalizado). El acumulado a siete meses todavía crece 1,7% i.a., pero llegar al 3% que proyecta el Gobierno, o incluso al 2% que espera el mercado, exige un segundo semestre mucho más firme.
Caputo atribuyó la caída a “shocks transitorios”: menos gas para la industria, lluvias y nevadas que afectaron a la construcción y la minería, y menos horas trabajadas durante el Mundial. Más allá de la defensa comunicacional del número, agosto todavía no parece repuntar.
Nuestro Índice de Difusión de la Actividad Económica (IDAE) quedó en 50%, con exactamente la mitad de los indicadores mejorando frente a julio, y la otra mitad retrocediendo. No hay señales claras de rebote.
A nivel sectorial: comercio (-5,1% i.a.), industria (-4,6%) y construcción (-3,3%) siguen siendo los más castigados. En la vereda del sol, minería (+8,4%) y agro (+0,7%) evitaron un número peor.
Por el lado del consumo masivo, los relevamientos del INDEC mostraron leves rebotes en mayoristas (+1,3%) y shoppings (+0,5%), pero siguen entre 2,7% y 2% abajo respectivamente en el acumulado a julio. Supermercados cayó 0,7% y también se ubica -2,7% anual.
La pregunta que deja julio es cuánto de la caída es realmente transitorio y qué drivers pueden mejorar la situación en lo que queda del 2026.
Dólares: más oferta y demanda sostenida
En agosto, el balance cambiario combinó dos movimientos relevantes: la economía generó dólares por sus operaciones corrientes y, al mismo tiempo, la demanda privada siguió siendo elevada. La cuenta corriente fue superavitaria en USD 806 M, sostenida por un saldo de bienes de USD 3.176 M.
La oferta también empezó a depender menos exclusivamente del agro. Oleaginosas y cereales vendieron USD 2.933 M netos, pero fuera de ese complejo el sector real aportó otros USD 918 M. Energía fue el principal oferente, con USD 1.023 M, y minería sumó USD 675 M. Además, ingresaron USD 1.514 M netos por deuda privada, principalmente vinculada a energía.
La inversión extranjera directa todavía no acompaña ese proceso. En agosto registró egresos netos por USD 596 M. El financiamiento externo reaparece, pero por ahora más vía deuda que mediante capital de largo plazo.
Del otro lado, las familias compraron USD 3.366 M netos. De ese total, USD 2.933 M correspondieron a billetes y transferencias sin destino específico, la medida que usamos en el gráfico como aproximación a la dolarización. No todo ese monto quedó como ahorro: una parte se utilizó luego para cancelar consumos con tarjeta.
Con elecciones en 2027, esta combinación va a ser central. Energía, minería y crédito amplían la oferta, pero una mayor dolarización puede absorber buena parte de esos dólares.
Tasas afuera, dudas adentro
Cuando el costo del dinero sube en Estados Unidos, los países más riesgosos suelen sentirlo primero. Ahora bien, si un mercado ya venía acumulando dudas propias, una mala noticia externa puede actuar como disparador y amplificar movimientos que estaban contenidos. Esto explica bastante de lo que pasó esta semana.
El bono del Tesoro estadounidense a diez años cerró en 5,17%, máximo del ciclo; el de cinco años superó 5% por primera vez desde 2007 y el de treinta años tocó máximos de dos décadas. En paralelo, el riesgo país argentino arrancó en 524 puntos y terminó por encima de 600, con los bonos soberanos en mínimos desde abril.
El contexto internacional explica una parte, pero no toda la película. Los bonos argentinos vienen rindiendo peor que otros emergentes desde hace más de un mes. Con una tasa libre de riesgo del 5%, financiar a los países más riesgosos se vuelve más caro; en Argentina, el shock encontró un mercado que ya exigía una prima creciente.
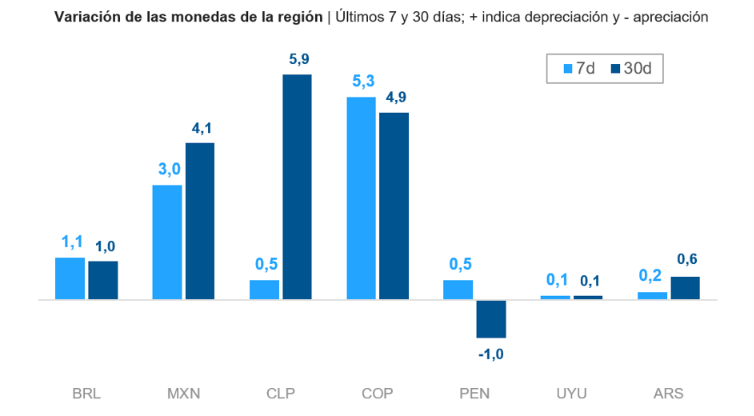
El tipo de cambio acompañó con más calma. El dólar oficial pasó de $1.515 a la zona de $1.520, mientras sigue 26% por debajo del techo de la banda. Por su parte, la brecha subió a alrededor de 6%. Ahora bien, los contratos vigentes aumentaron sustancialmente, lo que marca que el sector privado está dispuesto a pagar por cubrirse.
Agosto dejó un superávit comercial de USD 2.187 millones y términos del intercambio favorables. Aun así, el BCRA siguió comprando pocos dólares y el promedio diario de septiembre es el más bajo desde el inicio del programa. La oferta del agro y la energía está siendo absorbida por importadores y ahorristas que se dolarizan.
El mismo cambio llegó a la deuda en pesos. Por cuarta licitación consecutiva, el Tesoro no logró colocar instrumentos con vencimiento posterior a 2027. Ante rendimientos más altos prefirió no convalidar el costo. La decisión evita pagar una prima excesiva hoy, pero concentra más vencimientos cerca del período electoral y reduce el margen futuro.
A eso se sumó una contracción de la liquidez en pesos, con el stock de cauciones (préstamos de muy corto plazo) por debajo de $2 billones. El BCRA puede ofrecer cobertura mediante títulos atados al dólar sin vender reservas y retirar pesos al mismo tiempo. La estrategia ayuda al frente cambiario, aunque encarece el crédito.
Ese costo importa porque la economía ya venía mostrando señales débiles. El indicador mensual de actividad de julio, las ventas en supermercados y la morosidad de las familias piden cierta relajación monetaria. Priorizar la estabilidad cambiaria sin usar reservas puede ser útil, pero menos liquidez también puede profundizar las dificultades de la actividad.
Si las tasas internacionales se estabilizan, los bonos argentinos podrían recuperar parte de lo perdido. Pero la distancia frente a otros emergentes no depende sólo de Washington. Para reducirla harán falta señales locales, especialmente una actividad que vuelva a ganar fuerza y un escenario político que reduzca la incertidumbre hacia 2027.
SECCIÓN MUNDO
No hay techo para los Treasuries
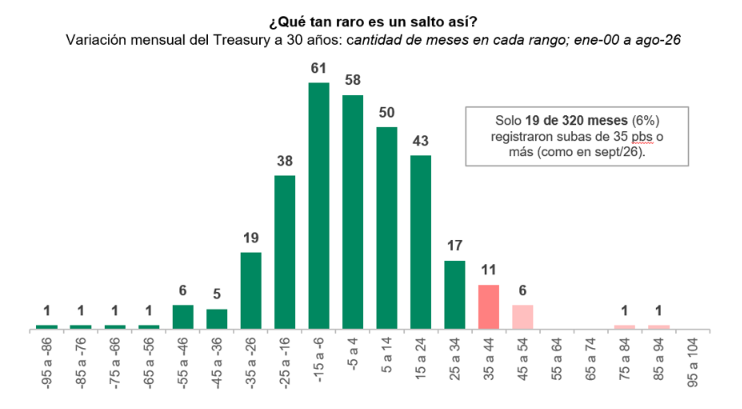
El 5% dejó de ser un techo para la curva de Treasuries, y lo que importa es cómo lo atravesó. La tasa a 10 años tocó 5,20% el miércoles, máximo del ciclo, y cerró la semana en 5,17%. La de 5 años superó el 5% por primera vez desde 2007 con una suba de 20 pbs en una sola rueda (la mayor desde abril de 2024 y la #8 de la historia), y la de 30 años alcanzó máximos de dos décadas.
El detonante fue el PMI, una encuesta a gerentes de compras que anticipa cómo viene la actividad (arriba de 50 indica crecimiento). Marcó 58,4 contra 55,3 esperado, el nivel más alto en cinco años, y mostró además la mayor suba en el costo de insumos desde 2020. Es decir, tanto la economía como los precios van para arriba.
Hasta ahí, que suban las tasas tendría lógica. Pero lo llamativo es que las que más subieron no fueron las del tramo corto, sino las de mediano y largo plazo, y el salto se aceleró justo cuando el Tesoro salió a colocar deuda.
La subasta a 5 años fue el dato más revelador de la semana. Hubo pocos compradores finales y el Tesoro tuvo que convalidar una tasa 3,2 pbs más alta de la que esperaba el mercado, en la misma semana en que anunció recompras de hasta USD 6.000 M de bonos largos. A esto se suma que pierde fuerza un comprador clave: los fondos de cobertura que compraban bonos del Tesoro apalancados. Esa operación (el llamado basis trade) ayudó a financiar un déficit de 6% del PBI en 2025. Si esos compradores se retiran, la pregunta de quién financia la deuda de EE.UU. deja de ser teórica.
La energía explica por qué el mercado no confía en en que la Fed pueda frenar la dinámica de precios. El Brent superó los USD 103 y los fletes de supertanqueros Golfo–Asia marcaron un récord de USD 1,1 M diarios. Goolsbee (presidente de la Reserva de Chicago) advirtió que restaurar la estabilidad de precios “no va a ser indoloro” y el mercado ya asigna 70% de probabilidad a otra suba en octubre.
Además, el ajuste es global: el BCE ve que el gas pasa a precios en 1-3 meses (antes, 13-24) y los bancos centrales de Inglaterra y Suiza giraron hacia subas. Menos demanda externa de Treasuries, con una oferta que crece.
Las acciones muestran hasta dónde llega la tolerancia. El lunes el Nasdaq marcó máximos históricos de la mano de la IA; el miércoles, con el bono a 10 años en 5,20%, el S&P cayó 0,8% y el Russell 2000, 1,8%: la IA se financia con caja propia, las empresas chicas dependen del crédito. En los mercados emergentes, algunos bancos ya cerraron su carry.
El riesgo que dejó la semana es que cambie el motivo de la suba de tasas, más que su nivel. Si suben por crecimiento, acciones, commodities y tasas pueden avanzar juntas. Pero si suben porque falta demanda para la deuda, la prima por plazo encarece el financiamiento de toda la economía sin más actividad que lo compense.
Con la tregua Trump–Xi extendida al 10/01 y con un empleo más débil de lo que muestran los agregados, la Fed tiene poco margen para ser comprador de última instancia. El mercado empezó a ponerle precio.
Dinámica | Economía y Estrategia: Consultora dedicada al análisis económico y asesoramiento en gestión de PyMEs. Comentanos tu caso: info@dinamicaeye.com
